AKQuant について
AKQuantは、RustエンジンとPythonインターフェースを備えた定量分析・バックテストフレームワークです。MCPサーバーを介してAIアシスタントからAPI確認、戦略作成、バックテスト実行、構造化された結果やエラーの確認ができます。
主な機能
- 01RustエンジンとPythonインターフェース
- 02戦略APIの検索と確認
- 03バックテストの実行と分析
- 04ウォークフォワード検証
- 05マルチプロセスのグリッド最適化
- 06Plotlyによるインタラクティブレポート
活用シーン
- 01戦略作成中にAKQuant APIを確認
- 02AIアシスタント経由でバックテストを実行
- 03戦略リターンをベンチマークと比較
MCP 対応
MCPサーバーは、AIアシスタントのクライアントにAKQuant APIの検索、戦略チェック、バックテスト実行のツールを提供します。結果とエラーは構造化して返します。
設定
ローカルサーバーの設定はどのクライアントでも共通です。コピーしてクライアントの MCP 設定ファイルに貼り付けてください。
ツール
ローカルサーバーのツールはマシン上で起動して初めて取得できます。メンテナーはまだツール一覧を提供していません。
詳細




AKQuant 是一款专为量化投研设计的下一代高性能混合框架。核心引擎采用 Rust 编写以确保极致的执行效率,同时提供优雅的 Python 接口以维持灵活的策略开发体验。
🚀 核心亮点:
- 高性能内核:得益于 Rust 的零开销抽象与 Zero-Copy 数据导入(
add_arrays借用 NumPy 缓冲入引擎;策略侧get_history等读取则返回安全快照拷贝),AKQuant 在部分回测场景下可显著降低 Python 层开销;实际运行速度取决于策略逻辑、数据规模、回调频率与运行环境。 - 原生 ML 支持:内置 Walk-forward Validation(滚动训练)框架,无缝集成 PyTorch/Scikit-learn,让 AI 策略开发从实验到回测一气呵成。
- TA-Lib 指标生态:内置
akquant.talib双后端(python/rust)兼容能力,支持 104 个指标。 - 因子表达式引擎:内置 Polars 驱动的高性能因子计算引擎,支持
Rank(Ts_Mean(Close, 5))等 Alpha101 风格公式,自动处理并行计算与数据对齐。 - 参数优化:内置多进程网格搜索(Grid Search)框架,支持策略参数的高效并行优化。
- 专业级风控:内置完善的订单流管理与即时风控模块,支持多资产组合回测。
- AI 助手(MCP):自带 MCP 服务,在 WorkBuddy、DeepSeek Harness、Codex、Cursor、Claude 等 AI 助手中用自然语言写策略、跑回测,助手能读到结构化的结果和报错;已上架 MCP 官方注册表(
io.github.akfamily/akquant)。
👉 阅读完整文档 | English Documentation
安装说明
AKQuant 已发布至 PyPI,无需安装 Rust 环境即可直接使用。
pip install akquant
在 AI 助手中使用(MCP)
先安装 uv,然后在 WorkBuddy、DeepSeek Harness、Codex、Claude Code 等 AI 助手中说一句话就能装好:
安装 AKShare 和 AKQuant 的官方 MCP,项目目录用 /path/to/akquant-demo,运行一个示例策略并报告结果
助手会自己配置好两个服务,再下载数据、编写策略、运行回测并解读结果,不需要事先安装 AKQuant。助手没能自动安装,或者想手动配置时,--root 是项目目录(请先建好),策略和数据文件都放在里面:
claude mcp add akquant -- uvx --from "akquant[mcp]" akquant-mcp --root /path/to/akquant-demo
codex mcp add akquant -- uvx --from "akquant[mcp]" akquant-mcp --root /path/to/akquant-demo
WorkBuddy、Cursor、Claude Desktop 等使用 JSON 配置的客户端:
{
  "mcpServers": {
    "akquant": {
      "command": "uvx",
      "args": ["--from", "akquant[mcp]", "akquant-mcp", "--root", "/path/to/akquant-demo"]
    }
  }
}
DeepSeek Harness 不读 JSON,要把同样的命令写进 ~/.dsh/profiles/web/cordis.patch.yml,写法见 MCP 服务文档。
接入后可以直接说“用平安银行近三年的日线跑一个均线交叉策略,报告收益和最大回撤”。和 AKTools(AKShare 的官方 MCP)一起接入,助手可以自己查数据、写策略、跑回测。各客户端的配置、工具清单与注意事项见 MCP 服务文档。
快速开始
以下是一个简单的策略示例:
import akquant as aq
import akshare as ak
from akquant import Strategy

# 1. 准备数据
# 使用 akshare 获取 A 股历史数据 (需安装: pip install akshare)
df = ak.stock_zh_a_daily(symbol="sh600000", start_date="20250212", end_date="20260212")
# 交易日历: 不传时按工作日推算, 节假日会被当作交易日
trade_dates = ak.tool_trade_date_hist_sina()["trade_date"]


class MyStrategy(Strategy):
    def on_bar(self, bar):
        # 简单策略示例:
        # 当收盘价 > 开盘价 (阳线) -> 买入
        # 当收盘价 < 开盘价 (阴线) -> 卖出

        # 获取当前持仓
        current_pos = self.get_position(bar.symbol)

        if current_pos == 0 and bar.close > bar.open:
            self.buy(symbol=bar.symbol, quantity=100)
            print(f"[{bar.timestamp_iso}] Buy 100 at {bar.close:.2f}")  # UTC ISO 8601

        elif current_pos > 0 and bar.close < bar.open:
            self.close_position(symbol=bar.symbol)
            print(f"[{bar.timestamp_iso}] Sell 100 at {bar.close:.2f}")  # UTC ISO 8601


# 运行回测
result = aq.run_backtest(
    data=df,
    strategy=MyStrategy,
    initial_cash=100000.0,
    symbols="sh600000",
    broker_profile="cn_stock_t1_low_fee",  # A 股佣金/印花税/过户费、T+1、一手 100 股
    trading_calendar=trade_dates,
)

# 打印回测结果
print("\n=== Backtest Result ===")
print(result)

# 生成最小基准对比报告
benchmark_returns = (
    df.set_index("date")["close"].pct_change().fillna(0.0).rename("SIMPLE_BENCH")
)
result.viz.report(
    filename="quickstart_report.html",
    show=False,
    benchmark=benchmark_returns,
)
调用 result.viz.report(..., benchmark=...) 后,报告会新增“基准对比 (Benchmark Comparison)”区块,展示策略/基准/超额累计收益曲线,以及累计超额收益、年化超额收益、跟踪误差、信息比率、Beta、Alpha 等相对指标。
注意:
run_backtest默认不计交易成本、不开 T+1。 不传broker_profile也不传费率时,佣金、印花税、过户费都是 0,可以当日买卖,最小交易单位是 1 股——这样得到的是理想化的结果,换手越高越偏乐观。A 股回测请像上面这样传broker_profile(内置cn_stock_miniqmt、cn_stock_t1_low_fee、cn_stock_sim_high_slippage),或者显式传commission_rate、stamp_tax_rate、transfer_fee_rate、min_commission、t_plus_one=True、lot_size=100。模板的印花税按 2023-08-28 起的现行税率 0.05% 计,回测此前的行情请显式传stamp_tax_rate=0.001。
运行结果示例:
=== Backtest Result ===
BacktestResult:
                                            Value
name
start_time              2025-02-12 15:00:00+08:00
end_time                2026-02-12 15:00:00+08:00
duration                        365 days, 0:00:00
total_bars                                    249
closed_trade_count                           62.0
execution_count                             124.0
open_position_count                           0.0
initial_market_value                     100000.0
end_market_value                     99379.212386
total_pnl                             -620.787614
unrealized_pnl                                0.0
total_return_pct                        -0.620788
annualized_return                       -0.006208
volatility                               0.002456
total_profit                              544.624
total_loss                              -755.5086
total_commission                       409.903014
max_drawdown                             0.006234
max_drawdown_value                     623.409236
max_drawdown_pct                         0.623393
win_rate                                22.580645
loss_rate                               77.419355
winning_trades                               14.0
losing_trades                                48.0
avg_pnl                                 -3.401365
avg_return_pct                          -0.219536
avg_trade_bars                           1.967742
avg_profit                              38.901714
avg_profit_pct                           3.350484
avg_winning_trade_bars                        4.5
avg_loss                               -15.739762
avg_loss_pct                            -1.260791
avg_losing_trade_bars                    1.229167
largest_win                              119.7522
largest_win_pct                         10.156084
largest_win_bars                              7.0
largest_loss                             -70.2532
largest_loss_pct                        -5.399399
largest_loss_bars                             1.0
max_wins                                      2.0
max_losses                                    9.0
sharpe_ratio                            -2.574886
sortino_ratio                            -3.16692
profit_factor                            0.720871
ulcer_index                              0.003099
upi                                     -2.003008
equity_r2                                0.871776
std_error                               69.889352
calmar_ratio                            -0.995821
exposure_time_pct                       48.995984
var_95                                  -0.000262
var_99                                  -0.000623
cvar_95                                 -0.000427
cvar_99                                 -0.000702
sqn                                     -0.800105
kelly_criterion                         -0.087435
max_leverage                             0.014604
min_margin_level                        68.473617
复杂订单助手 (OCO / Bracket)
AKQuant 提供了两组复杂订单助手,减少手写订单联动逻辑:
place_oco(first_order_id, second_order_id, group_id=None):将两个订单绑定为 OCO,任一成交后自动撤销另一单。place_bracket(symbol, quantity, entry_price=None, stop_trigger_price=None, take_profit_price=None, ...):一次性提交 Bracket 结构;进场成交后自动挂出止损/止盈,并在双退出单场景下自动绑定 OCO。
from akquant import OrderStatus, Strategy

class BracketHelperStrategy(Strategy):
    def __init__(self):
        self.entry_order_id = ""

    def on_bar(self, bar):
        if self.get_position(bar.symbol) > 0 or self.entry_order_id:
            return

        self.entry_order_id = self.place_bracket(
            symbol=bar.symbol,
            quantity=100,
            stop_trigger_price=bar.close * 0.98,
            take_profit_price=bar.close * 1.04,
            entry_tag="entry",
            stop_tag="stop",
            take_profit_tag="take",
        )

    def on_order(self, order):
        if order.id == self.entry_order_id and order.status in (
            OrderStatus.Cancelled,
            OrderStatus.Rejected,
        ):
            self.entry_order_id = ""
可直接运行完整示例:
python examples/06_complex_orders.py
ストリーミングバックテスト(Streaming)
バックテストの実行中にイベントをリアルタイムで利用したい場合は、run_backtest を直接使用し、on_event を渡してください。
def on_event(event):
    if event["event_type"] == "finished":
        payload = event["payload"]
        print("status:", payload.get("status"))
        print("callback_error_count:", payload.get("callback_error_count"))

result = aq.run_backtest(
    data=df,
    strategy=MyStrategy,
    symbols="sh600000",
    on_event=on_event,
    show_progress=False,
    stream_progress_interval=10,
    stream_equity_interval=10,
    stream_batch_size=32,
    stream_max_buffer=256,
    stream_error_mode="continue",
)
on_event はオプションの引数です。指定しない場合は従来どおりブロッキング方式で動作し、指定するとイベントをリアルタイムで利用できます。
主なパラメーター:
stream_progress_interval/stream_equity_interval:進捗イベントと資産イベントのサンプリング間隔stream_batch_size/stream_max_buffer:バッファリングと一括更新の制御stream_error_mode:コールバック例外の処理方法。"continue"と"fail_fast"に対応しています
可視化(Visualization)
AKQuant には Plotly ベースの強力な可視化モジュールが組み込まれており、1 行のコードで資産曲線、ドローダウン分析、月次ヒートマップなどの詳細な指標を含むインタラクティブな HTML レポートを生成できます。
# 生成交互式 HTML 报告,自动在浏览器中打开
result.viz.report(
    show=True,
    compact_currency=True,  # 金额列按 K/M/B 紧凑显示(默认 True)
)

# 如果你希望金额列保留原始数值精度(不缩写),可关闭:
result.viz.report(
    show=False,
    filename="report_raw_amount.html",
    compact_currency=False,
)
構造化された分析結果を直接再利用して、さらに分析することもできます。
exposure = result.exposure_df()             # 暴露分解(净暴露/总暴露/杠杆)
attr_by_symbol = result.attribution_df(by="symbol")
attr_by_tag = result.attribution_df(by="tag")
capacity = result.capacity_df()             # 容量代理(成交率/换手等)
orders_by_strategy = result.orders_by_strategy()         # 按策略归属聚合订单
executions_by_strategy = result.executions_by_strategy() # 按策略归属聚合成交
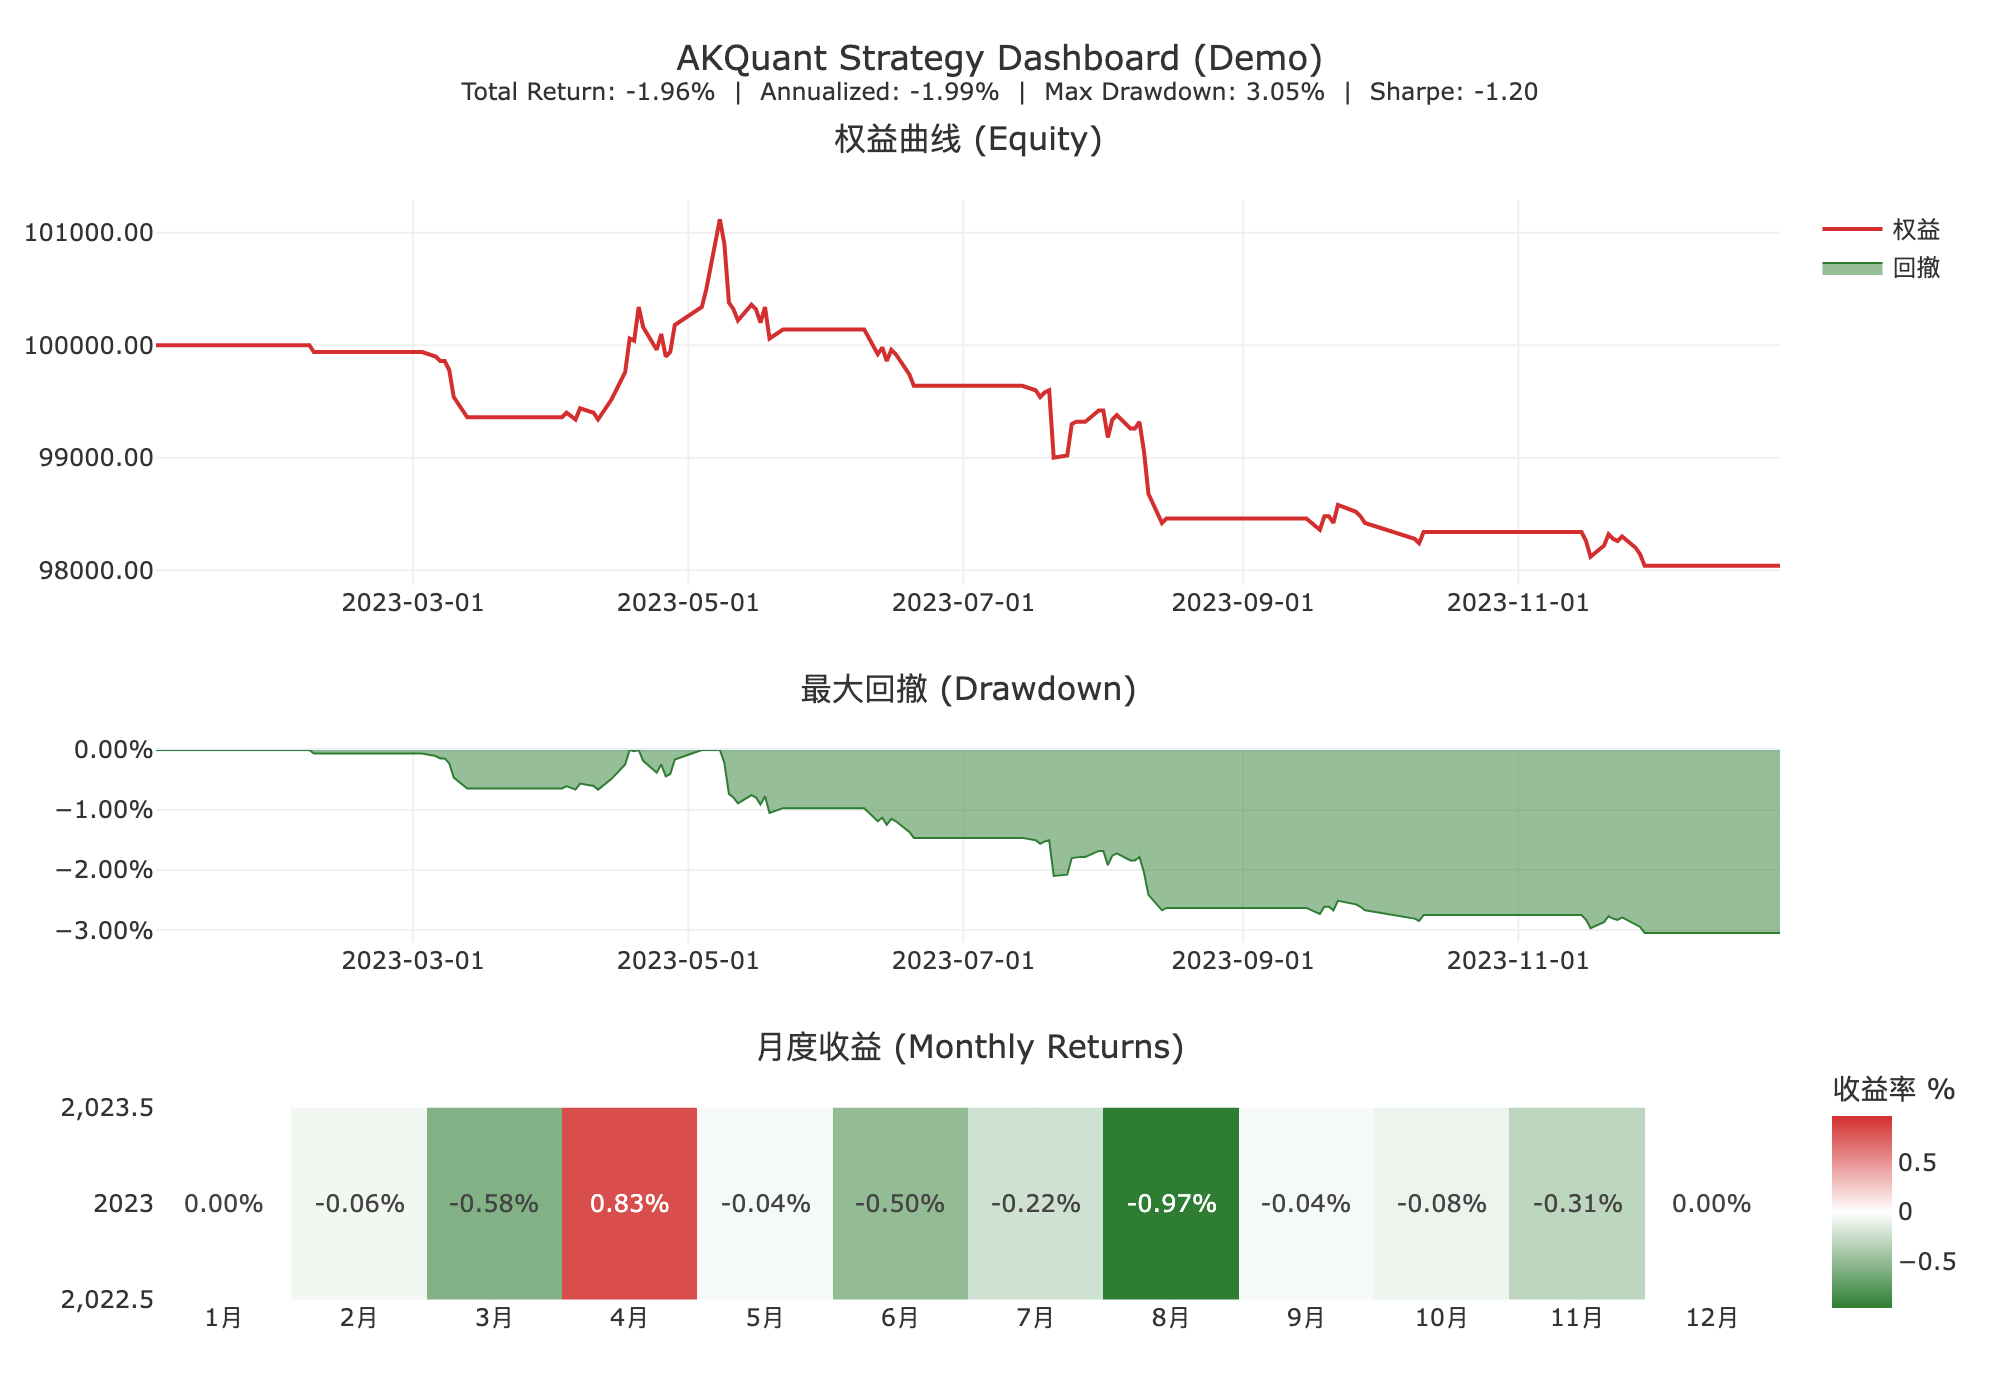
👉 インタラクティブなレポートの例を見る(Interactive Demo)
ドキュメント一覧
- 📖 主な機能とアーキテクチャ:AKQuant の設計理念とパフォーマンス上の優位性をご確認いただけます。
- 🛠️ インストールガイド:詳細なインストール手順(ソースからのビルドを含む)。
- 🚀 クイックスタート:その他の例と基本的な使い方。
- 🤖 機械学習ガイド:組み込みの ML フレームワークを使用してローリング学習を行う方法。
- 📚 API リファレンス:クラスと関数に関する詳細なドキュメント。
- 🧩 MCP サービス:WorkBuddy、DeepSeek Harness、Codex、Cursor、Claude などの AI アシスタントが API を調べ、戦略を作成し、バックテストを実行し、構造化されたエラーを読み取れるようにします。
- 💻 コントリビューションガイド:プロジェクト開発への参加方法。
🧪 テストと品質保証
AKQuant では、バックテストエンジンの正確性を保証するため、厳格なテストプロセスを採用しています。
- ユニットテスト:Rust のコアコンポーネントと Python インターフェースを対象としています。
- ゴールデンテスト(Golden Tests):合成データを使用して主要なビジネスロジック(T+1、値幅制限、証拠金、オプションのグリークスなど)を検証し、固定されたベースラインの結果と比較することで、アルゴリズムの退行を防ぎます。
テストを実行します:
# 1. 使用 uv 环境运行命令
uv sync

# 2. 构建并绑定 Rust 扩展
# 注意:不要使用 `uv run maturin develop`,它会先尝试安装当前项目,
# 对于以 maturin 作为 build backend 的仓库可能卡在 Preparing packages。
uvx maturin develop

# 3. 运行所有测试
uv run pytest

# 4. 运行 Rust 核心测试(自动处理 macOS + uv 环境动态库路径)
./scripts/cargo-test.sh -q

# 5. 仅运行黄金测试
uv run pytest tests/golden/test_golden.py
引用
このリポジトリを出版物で引用する場合は、次の BibTeX を使用してください。
@misc{akquant,
    author = {Albert King and Yaojie Zhang and Chao Liang},
    title = {AKQuant},
    year = {2026},
    publisher = {GitHub},
    journal = {GitHub repository},
    howpublished = {\url{https://github.com/akfamily/akquant}},
}
ライセンス
MIT ライセンス
コメント
AI アプリケーションが外部のツールやデータソースに統一的な方法で接続するためのオープンなプロトコルです。クライアントはモデルとの対話を担い、MCP サーバーはツール・リソース・プロンプトテンプレートを提供します。標準メッセージでやり取りするため、1 つのサーバーを複数のクライアントで再利用できます。