okama-mcp について
okama-mcpは、okamaの投資ポートフォリオツールキットとokama PlannerをMCP対応AIアシスタントに公開します。ポートフォリオ分析や資産計画向けで、履歴指標、シミュレーション、複数段階の計画に対応し、ローカルまたはセルフホストのHTTPで実行できます。
主な機能
- 01資産とポートフォリオのリターン分析
- 02ポートフォリオのバックテストとリスク指標計算
- 03モンテカルロ予測と取り崩し分析
- 04複数段階のファイナンシャルプラン作成
- 05stdioまたはStreamable HTTPでの提供
活用シーン
- 01資産の履歴、リターン、相関の比較
- 02ポートフォリオの成績とドローダウンの検証
- 03モンテカルロによる退職後の取り崩し試算
- 04積み立てから退職までの段階的な計画
MCP 対応
MCP対応クライアントにokamaとokama Plannerの金融ツールを公開します。ローカルの`stdio`とセルフホスト可能なStreamable HTTPトランスポートに対応します。
設定
ローカルサーバーの設定はどのクライアントでも共通です。コピーしてクライアントの MCP 設定ファイルに貼り付けてください。
ツール
ローカルサーバーのツールはマシン上で起動して初めて取得できます。メンテナーはまだツール一覧を提供していません。
詳細
okama-mcp



okama の投資ポートフォリオツールキットと okama Planner を AI アシスタント(Claude Desktop、Claude Code、Cursor、Codex、その他の MCP 対応クライアント)に公開する MCP(Model Context Protocol)サーバーです。
okama-mcp をインストールすると、次のようなことを AI に依頼できます。
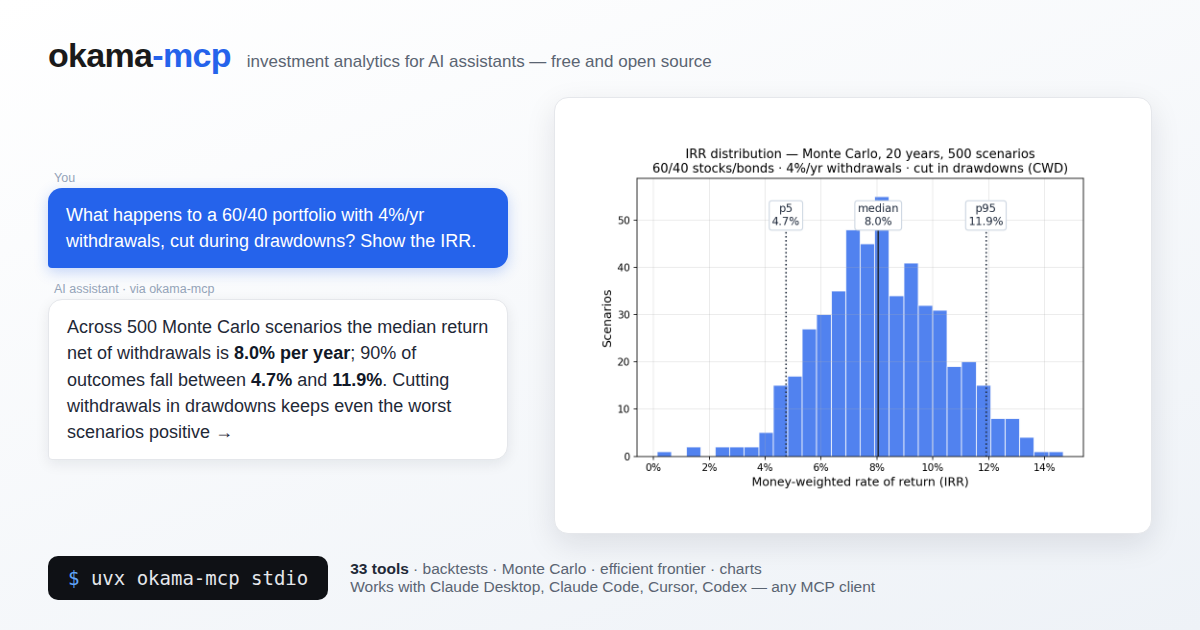
「過去15年間を対象に、金を30%、不動産を70%とするポートフォリオをバックテストしてください。」
「このポートフォリオについて、インフレ率に連動して毎月1,000ドルを取り崩す、25年間のモンテカルロ退職予測を実行してください。」
「SPY、BND、GLD と無リスク金利3%での接点ポートフォリオは何ですか?」
…すると AI は MCP ツールを使って okama を直接呼び出します。Python コードは不要です。
FastMCP を基盤としています。単一のコードベースで、2つのトランスポートに対応しています。
stdio(ローカルクライアント向け)と streamable-http(セルフホスト向け)です。
okama-mcp は無料のオープンソースです。ローカルまたは独自のサーバーで実行できます。HTTP
トランスポートはセルフホスト向けです。mcp.okama.io が提供するのはプロジェクトの
ランディングページであり、公開 MCP エンドポイントではありません。クライアントレジストリツールと Excel エクスポートには、
互換性のある Planner コンパニオンと、設定済みのローカル stdio インストールが必要です。
インストール
開発状況(2026年10月26日): main は MCP 3.1.0 と Planner
0.5.0 の準備中で、どちらのバージョンもまだ公開されていません。以下のソースからのセットアップを使用してください。
PyPI では引き続き MCP 3.0.0 と Planner 0.4.1 が提供されており、以前の契約に基づいています。
Python ≥ 3.11(okama 自体と同じ最低バージョン)が必要です。また、okama ≥ 4.0.0 と
okama-planner[reports]>=0.5.0,<0.6.0 が必要です。
クライアントデータモード(ソースチェックアウト): ローカル MCP は、デフォルトで匿名読み取りに対応します。
client_data_mode_set({"mode":"personal_data"}) を実行するとクライアントの完全な CRUD が有効になり、
{"mode":"anonymous"} を実行するとクライアントへの書き込みが再び無効になります。この設定はデータベースごとに接続をまたいで保持されます。
uv sync は、必要なアクセス API を備えた Planner 0.5.0 の固定ソースリビジョンをインストールします。PyPI では引き続き Planner 0.4.1 が提供されるため、互換性のあるコンパニオンが公開されるまでは、準備済みリリースを公開できません。
インストールとリリースのゲートを参照してください。
Market および finplan_* ツールは引き続き独立して利用できます。以前のリリースでの動作については、
3.0 移行ノートを参照してください。
最も簡単な方法は、クローンも仮想環境も不要な uv または pipx です。
uvx okama-mcp stdio          # run straight from PyPI
# or
pipx install okama-mcp
通常の pip も使用できます。
pip install okama-mcp
警告
pip を使う場合は、専用の仮想環境を使用してください。最近の Linux ディストリビューションの多くでは、システム Python が外部管理対象としてマークされています(PEP 668)。そのため、仮想環境外での
pip installは失敗し、共有環境では依存関係の競合が発生するおそれがあります。MCP クライアントの設定では、commandに仮想環境内のokama-mcpスクリプトの絶対パスを指定してください。GUI クライアントからはシェルのPATHが参照できません。uvxとpipxを使えば、インストールが自動的に分離されるため、これらの問題をすべて回避できます。
コードに取り組む場合は、代わりにソースからインストールしてください。
git clone https://github.com/mbk-dev/okama-mcp
cd okama-mcp
uv python install 3.14
uv sync --python 3.14 --all-groups
Planner 0.5.0 が公開されるまでは、tool.uv.sources が変更不可能な開発用コンパニオンを固定します。リリースゲートでは uv sync --all-groups --no-sources を使用し、依存関係が公開済みであることを要求します。公開時にソースの差し替えは行いません。
公開済みの組み合わせで受け入れ確認に合格した後、開発用の固定を削除してください。
実行
# stdio — for Claude Desktop, Claude Code, Cursor (local IPC)
okama-mcp stdio

# streamable HTTP — for self-hosting on your own server
okama-mcp http --host 127.0.0.1 --port 8765
ソースチェックアウトから実行する場合は、各コマンドの先頭に uv run を付けてください。
各ワークツリーには独自の .venv があり、test グループと dev グループはデフォルトでインストールされます。
uv.lock はローカルで生成され、コミットされないため、新しいチェックアウトでは互換性のあるバージョンがそれぞれ個別に解決されます。Orca はエージェントを起動する前に orca.yaml のブートストラップを実行します。ソースの MCP 設定では、セットアップ後に uv run --no-sync が使われます。
クライアントを接続する
Claude Desktop
~/Library/Application Support/Claude/claude_desktop_config.json(macOS)または
%APPDATA%\Claude\claude_desktop_config.json(Windows)を編集します。
{
  "mcpServers": {
    "okama": {
      "command": "uvx",
      "args": ["okama-mcp", "stdio"]
    }
  }
}
Claude Desktop を再起動すると、ツールメニューにサーバーが表示されます。
Claude Code
すべてのプロジェクトでサーバーを利用できるようにするには(どのディレクトリからでも使用できます):
claude mcp add --scope user okama -- uvx okama-mcp stdio
ソースチェックアウトから実行する開発者は、代わりにプロジェクトのルートから claude mcp add okama -- uv run okama-mcp stdio を実行できます。
または、プロジェクトのルートに .mcp.json をコミットすると、チーム全体で利用できます。
{
  "mcpServers": {
    "okama": {
      "command": "uvx",
      "args": ["okama-mcp", "stdio"]
    }
  }
}
Cursor
プロジェクト内の .cursor/mcp.json にサーバーを追加します(グローバルに設定する場合は ~/.cursor/mcp.json に追加します)。
{
  "mcpServers": {
    "okama": {
      "command": "uvx",
      "args": ["okama-mcp", "stdio"]
    }
  }
}
Codex(CLI とデスクトップ)
次のコマンドでサーバーを追加します。
codex mcp add okama -- uvx okama-mcp stdio
または、~/.codex/config.toml(信頼済みプロジェクトでは、プロジェクト単位の .codex/config.toml)で宣言します。
[mcp_servers.okama]
command = "uvx"
args = ["okama-mcp", "stdio"]
Codex CLI、デスクトップアプリ、IDE 拡張機能はこの設定を共有します。一度設定すれば、3 つすべてで動作します。
セルフホスティング(ストリーミング可能な HTTP)
okama-mcp を自分のサーバーで実行し、MCP クライアント間で共有します。
okama-mcp http --host 127.0.0.1 --port 8765 --path /mcp
(ソースから実行する場合:uv run okama-mcp http ...)
次に、MCP クライアントの接続先を http://<your-server>:8765/mcp に設定します。本番環境では nginx と TLS を前段に配置してください。すぐに利用できる設定例は deploy/ にあります。
deploy/systemd/okama-mcp.service— systemd ユニット(セキュリティ強化済み、専用ユーザーで実行)deploy/nginx/self-hosted.conf— nginx 仮想ホスト:TLS、/mcpの SSE 対応プロキシ
このサーバーは設計上、公開されています。無料で実行でき、登録も不要です。インスタンスを公開してはならない場合は、nginx レベルでアクセスを制限してください(許可リスト、VPN、または HTTP 基本認証)。
ツールカタログ
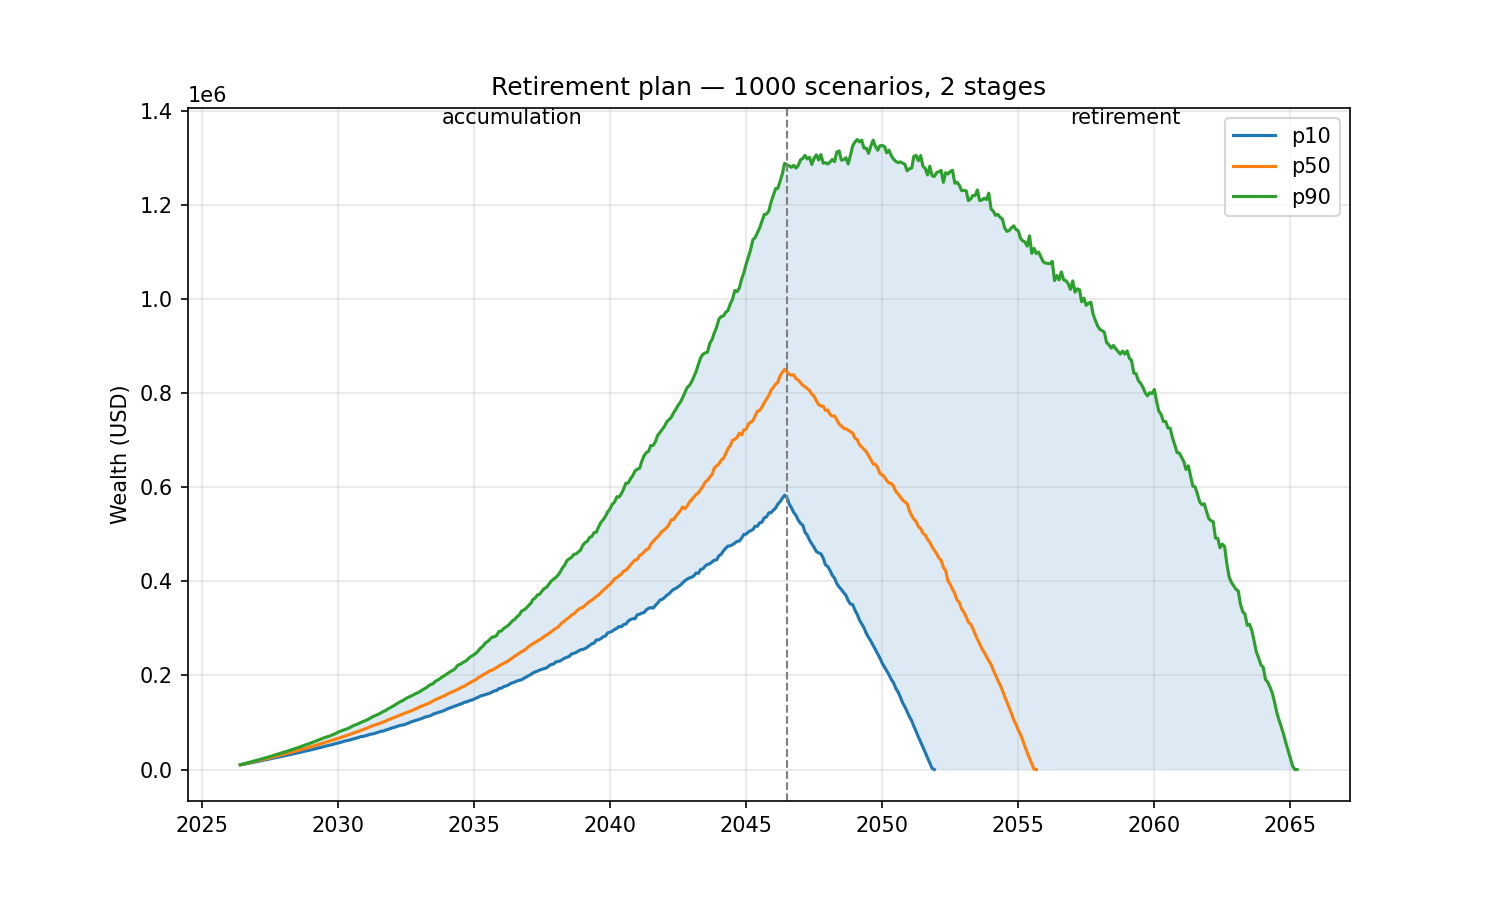
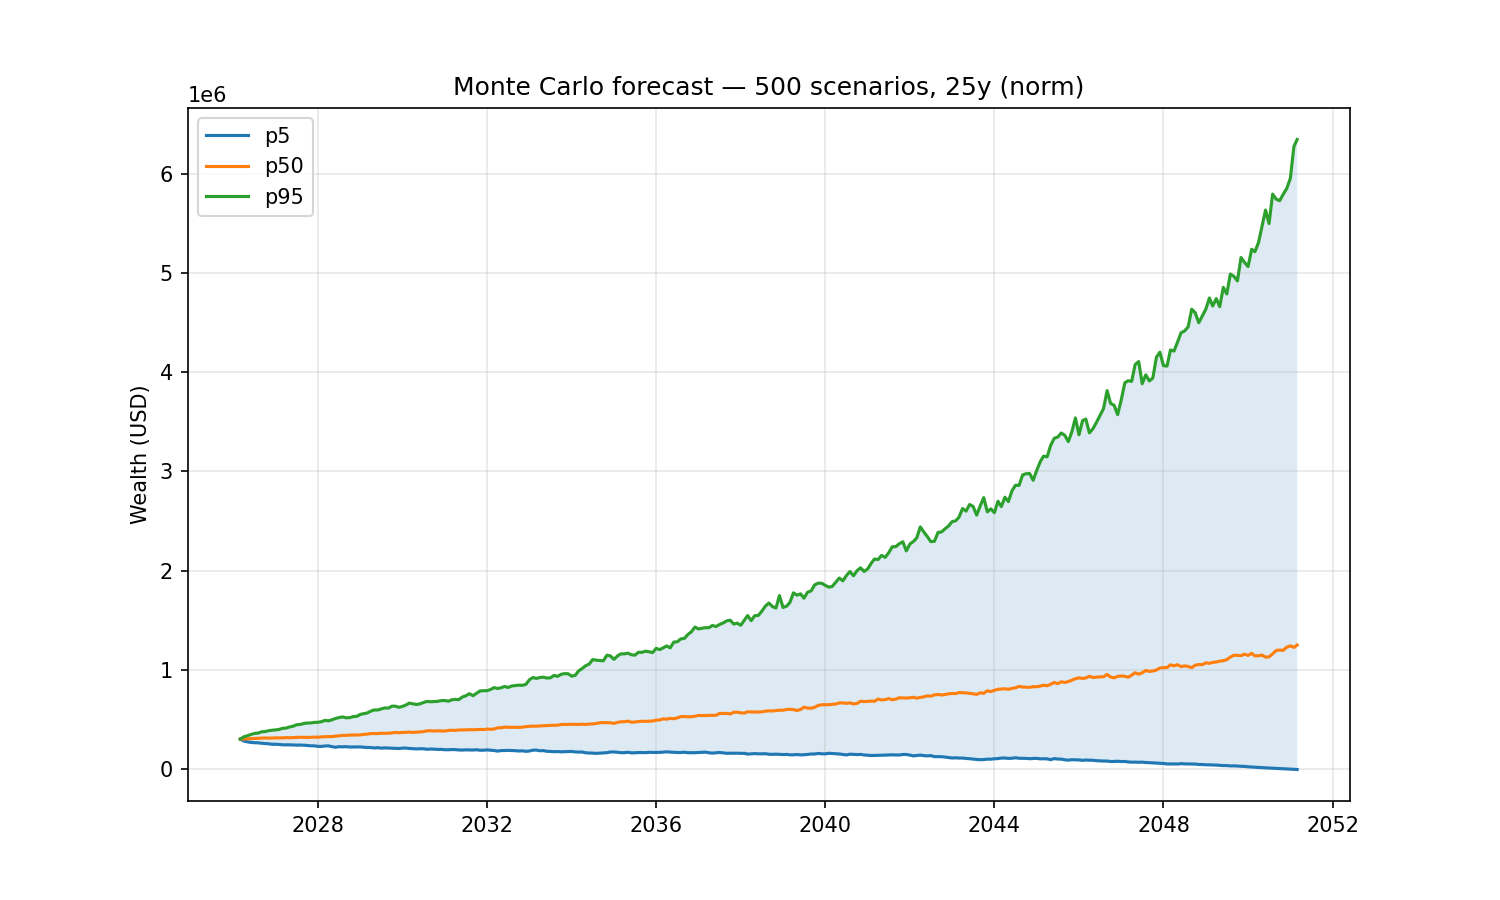
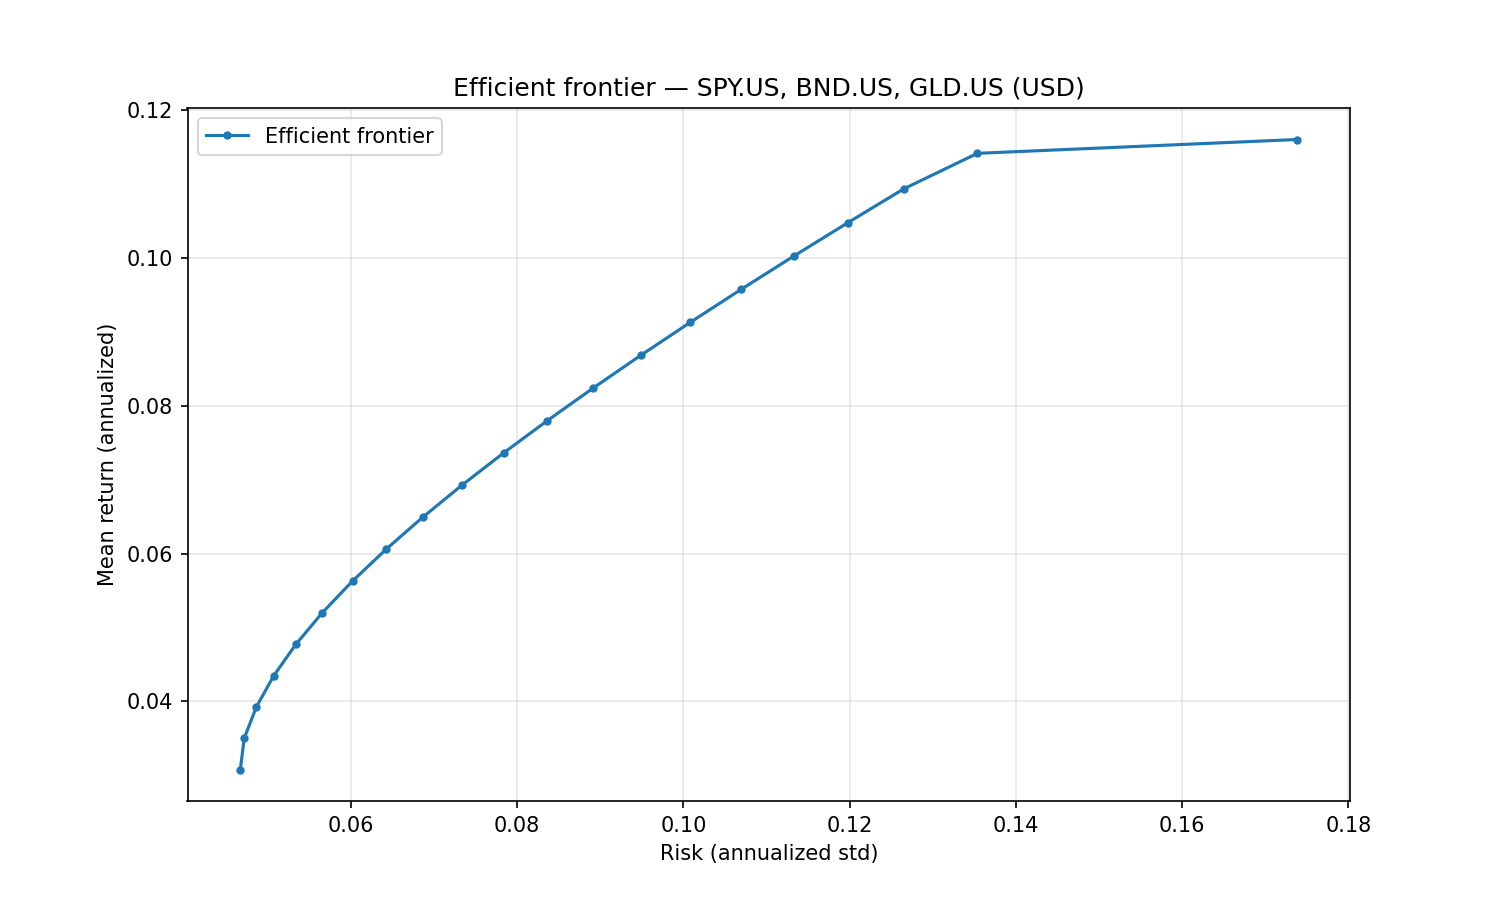
複数段階の金融プラン(SPY/AGG ポートフォリオに毎月 $1,000 を 20 年間積み立て、その後、インフレ連動で毎月 $6,000 を 25 年間取り崩す)、モンテカルロ退職予測(金 30%/不動産 70% のポートフォリオから、インフレ連動で毎月 $1,000 を 25 年間取り崩す)、および SPY/BND/GLD の効率的フロンティア:
金融ツールはステートレスです。呼び出しごとに、ポートフォリオの仕様全体を渡してください。
任意のローカルクライアントツールでは、安定したレジストリコードと、データベース単位で永続化されるアクセスモードを使用します。
クライアントの作成は冪等ではありません。作成結果が不明確で再試行する前に、レジストリを確認してください。
サーバーはコストの高い okama オブジェクト(Portfolio、EfficientFrontier)をコンテンツハッシュでキャッシュするため、同じ仕様で繰り返し呼び出すと高速です。
ネストされたポートフォリオ。 資産のリストを受け付ける箇所(PortfolioSpec/FrontierSpec の assets フィールド、または比較ツールの portfolios 引数)では、各項目にティッカー文字列またはネストされたポートフォリオオブジェクト(同じ仕様形式)を指定できます。これにより、ポートフォリオ全体を単一の構成要素として扱えます。たとえば、60/40 ポートフォリオと金を比較したり、サブポートフォリオを効率的フロンティアに含めたりできます。
検索とメタデータ
| ツール | 用途 |
|---|---|
search_assets(query="", namespace?, asset_type?, oldest_first?, limit=50, offset=0) | 名前/ローカル名/ティッカー/ISINで検索します。完全一致する識別子と名前が最初に表示されます。has_more が true の場合は、next_offset を使って続けてください。okama のタイプで絞り込み、first_date で並べ替えます。たとえば、namespace="MOEX", asset_type="ETF", oldest_first=true, limit=5 を指定すると、MOEX 上場の BPIF のうち最も古い5件が見つかります。 |
list_namespaces(kind="all"|"assets"|"macro") | 名前空間の説明と usage(資産/マクロの分類、資産リターンへの対応状況、利用可能な MCP ツール)を表示します。 |
get_asset_info(symbol) | 1つのシンボルのメタデータ(名称、国、通貨、タイプ、日付範囲)を取得します。 |
単一資産と比較
| ツール | 用途 |
|---|---|
get_asset_history(symbol, kind, first_date?, last_date?) | 1つの資産の時系列データを取得します。kind ∈ {close_monthly, close_daily, adj_close, ror, dividends}。 |
compare_assets(symbols, ccy, ..., portfolios?, rf_return?, t_return?) | 資産ごとの統計を横並びで表示します(describe() テーブル:CAGR、リスク、期間別のドローダウン)。資産ごとのシャープレシオとソルティノレシオも表示します。 |
get_correlations(symbols, ccy, ..., portfolios?) | 月次リターンの相関行列を取得します。 |
get_rolling_risk(symbols, ccy, window_months=12, ..., portfolios?) | 資産ごとのローリング年率リスクを取得します。 |
get_asset_returns(symbols, ccy, ..., portfolios?, period?, real=False) | 資産ごとのリターン指標を取得します。CAGR、累積リターン、平均/実質平均リターン、月次幾何平均、年間リターンのテーブルが含まれます。inflation=False の場合、名目指標は引き続き利用できますが、real_mean_return は null になります。real=True を指定するには inflation=True が必要です。 |
get_rolling_returns(symbols, ccy, window_months=12, real=False, ..., portfolios?) | 資産ごとのローリング CAGR とローリング累積リターンを取得します。 |
get_benchmark_metrics(benchmark, symbols, ccy, ..., portfolios?, rolling_window?) | ベンチマーク/インデックスに対する各資産のベータ、相関、年率トラッキング差、トラッキングエラーを取得します。 |
get_dividend_info(symbols, ccy, ...) | 資産ごとの直近12か月の配当利回り、過去5年の平均利回り、配当支払い/増配の連続期間を取得します。 |
ポートフォリオのバックテスト
| ツール | 用途 |
|---|---|
analyze_portfolio(portfolio, rf_return=0, t_return=0) | 主要指標(CAGR、年平均リターン/リスク、シャープレシオ、ソルティノレシオ)と、PortfolioSpec の完全な describe() を取得します。 |
get_portfolio_drawdowns(portfolio) | ドローダウンの時系列と、最大ドローダウン/回復期間を取得します。 |
get_portfolio_var_cvar(portfolio, time_frame=12, level=1) | ヒストリカル VaR と CVaR を取得します。 |
get_portfolio_wealth_index(portfolio, full=False) | 資産指数の時系列(1000からの累積成長)を取得します。 |
get_rolling_cagr(portfolio, window_months=12, real=False) | ローリング CAGR の時系列を取得します(インフレ調整を適用可能)。 |
get_cagr_probability(portfolio, years, cagr_target) | N年間の期間において、CAGRが目標値(損失など)を下回る過去の確率を取得します。 |
モンテカルロ DCF
| ツール | 用途 |
|---|---|
monte_carlo_forecast(portfolio, mc, cashflow) | 5つのキャッシュフロー戦略(indexation、percentage、time_series、vanguard、cut_if_drawdown)のいずれかを使って将来をシミュレーションします。資産額のパーセンタイル帯、最終資産額の統計、生存指標を返します。金額加重 IRR の分布(パーセンタイル+平均)も含まれます。 |
get_portfolio_irr(portfolio, cashflow) | 拠出/引き出し計画に対する、過去の金額加重リターン(IRR)を取得します。 |
find_the_largest_withdrawals_size(portfolio, mc, cashflow, goal, ...) | goal(実質購買力の維持、名目残高の維持、または N 年間の生存)を達成する、持続可能な最大引き出し額をモンテカルロ法で求めます。 |
get_monte_carlo_cash_flow(portfolio, mc, cashflow, discounting?) | 将来のキャッシュフローのモンテカルロ分布を時系列で取得します(パーセンタイル帯)。 |
mc 引数では distribution_parameters を指定して、当てはめた分布を上書きできます(例:Student-t 分布の df を固定)。以下の MCSpec の形式を参照してください。
財務計画(複数ステージ)
計画は、各ステージがそれぞれ独自のポートフォリオ、期間、キャッシュフロー方式を持つ、順序付けられた一連のステージです。シナリオは連鎖します。モンテカルロシナリオがあるステージを終えるときの残高が、次のステージの開始残高になります。そのため、退職ステージの資金は、蓄積ステージで同じシナリオ内に生じた結果によって賄われます。蓄積ステージのパーセンタイル値によって賄われるわけではありません。期間の途中でポートフォリオまたは拠出/引き出し方式が変わる場合は、monte_carlo_forecast ではなく、これらを使用してください。
| ツール | 目的 |
|---|---|
finplan_forecast(plan, success_threshold=0) | 計画全体のモンテカルロ予測です。資産額のパーセンタイル帯、最終資産額の統計値、資産維持指標、success_threshold を上回って終了するシナリオの割合、各ステージ境界での残高分布、IRR 分布を取得できます。 |
finplan_backtest(plan, discounting?, first_date?) | 実際の過去データを用いて同じ計画を再現する、グライドパスのバックテストです。各ステージのポートフォリオが対象とする期間は、計画期間以上である必要があります。 |
分布の診断
| ツール | 目的 |
|---|---|
get_distribution_fit(portfolio, mc) | リターン分布の適合度を確認します。適合パラメーター、Jarque-Bera、Kolmogorov-Smirnov 検定(選択した分布とすべての分布)、バックテスト誤差(理論値と経験値の平均/VaR/CVaR)を取得できます。 |
get_return_moments(portfolio, mc, rolling_window?) | 歪度と尖度の時系列です。期間を指定しない場合は累積、期間(月数)を指定した場合はローリングで算出します。 |
optimize_students_df(portfolio, mc, var_level?) | 経験的な VaR/CVaR に最もよく適合する Student-t 分布の自由度を求めます。 |
get_cagr_distribution(portfolio, mc, percentiles?, score?) | 各パーセンタイルでのシミュレーションによる CAGR と、CAGR が score 以下になる確率(例:score=0 → 損失が発生する確率)を取得できます。 |
DCF(過去のキャッシュフロー分析)
| ツール | 目的 |
|---|---|
get_dcf_wealth_index(portfolio, cashflow, discounting?, include_negative_values?, discount_rate?) | キャッシュフロー計画に基づく過去の資産指数です(名目 FV または割引後 PV)。 |
get_dcf_cash_flow_ts(portfolio, cashflow, discounting?, remove_if_wealth_index_negative?, discount_rate?) | 過去の拠出/引き出し時系列です(FV または PV)。 |
get_dcf_wealth_with_assets(portfolio, cashflow) | ポートフォリオと各構成資産の過去の資産指数です。 |
get_survival_period(portfolio, cashflow, threshold?, discount_rate?) | 過去の資産寿命です。資産維持期間(年)と枯渇日を取得できます。 |
get_initial_investment_values(portfolio, cashflow, discount_rate?) | 初期投資の現在価値(PV)と将来価値(FV)です。 |
効率的フロンティア
| ツール | 目的 |
|---|---|
build_efficient_frontier(frontier) | EF の全ポイント表です(リスク/平均リターン/CAGR と、資産ごとのウェイト)。 |
get_tangency_portfolio(frontier, rf_return, rate_of_return) | EF 上でシャープレシオが最大のポートフォリオです。 |
get_min_variance_portfolio(frontier) | グローバル最小分散ポートフォリオです。 |
get_most_diversified_portfolio(frontier, target_return?) | EF 上で分散比率が最大となる、最も分散されたポートフォリオです。 |
マクロ
| ツール | 目的 |
|---|---|
get_inflation(currency, first_date?, last_date?, include_cumulative?, include_rolling?, include_describe?) | 通貨(USD、EUR、RUB など)のインフレ率系列です。オプションで累積インフレ率、12 か月ローリングインフレ率、describe() テーブルを取得できます。 |
get_central_bank_rate(country, first_date?, last_date?, frequency="monthly"|"daily", include_describe?) | 中央銀行の政策金利です(US→US_EFFR、EU/ECB→EU_MRO、RUS→RUS_CBR、UK/GB→UK_BR、ISR→ISR_IR、CN/CHN→CHN_LPR1、または完全なシンボル)。月次または日次の系列を取得できます。オプションで describe() テーブルも取得できます。 |
get_indicator(symbol, first_date?, last_date?, include_describe?) | RATIO 名前空間のマクロ指標です(例:USA_CAPE10.RATIO)。国コードのみを指定すると、その国の CAPE10 がデフォルトで使用されます。 |
チャート
各ツールは PNG(デフォルトは 1500×900)をレンダリングし、MCP の画像コンテンツとして返します。Claude Desktop などのクライアントでは、インラインで表示されます。すべてのチャートツールでは、カスタムサイズやアスペクト比を指定するための省略可能な width / height(ピクセル単位、300~4000)と、省略可能な save_path も指定できます。指定すると、チャートはそのファイルにも書き込まれ、パスが返されます。UI で MCP の画像をレンダリングしないクライアント(例:Claude Code のターミナル)では、save_path を使用します。「/tmp/chart.png に保存したチャート」を依頼し、ファイル参照を開いてください。注:セルフホスト可能な(streamable-http)デプロイでは、save_path はクライアントのマシンではなく、サーバーのファイルシステムに書き込まれます。
| ツール | チャート |
|---|---|
plot_wealth_index(portfolio) | ポートフォリオの富指数(+インフレ率の線)。 |
plot_drawdowns(portfolio) | 時間経過に伴うドローダウンの深さ。 |
plot_monte_carlo(portfolio, mc, cashflow) | モンテカルロ予測ファン(パーセンタイル帯)。 |
plot_finplan_forecast(plan) | 財務計画の予測ファン:破線のステージ境界とステージラベル付きのパーセンタイル帯。 |
plot_irr_distribution(portfolio, mc, cashflow) | モンテカルロシナリオ全体の IRR のヒストグラム(パーセンタイルマーカー付き)。 |
plot_qq(portfolio, mc) | 適合分布(norm/lognorm/t)に対する過去のリターンの Q-Q プロット。 |
plot_hist_fit(portfolio, mc, bins?) | 過去のリターンのヒストグラムと、重ねて表示した適合分布の PDF。 |
plot_efficient_frontier(frontier) | 個別資産の点を含む EF 曲線。 |
plot_transition_map(frontier, x_axe="risk") | 推移マップ:効率的フロンティアに沿った資産配分(x 軸=リスクまたは CAGR)。 |
plot_assets(symbols, ccy, ..., portfolios?) | 個別資産の富指数の比較。 |
plot_macro(symbols, first_date?, last_date?, frequency="monthly"|"daily") | インフレ率/中央銀行金利/CAPE10 系列の折れ線グラフ。複数のシンボルを重ねて表示します(例:["USA_CAPE10.RATIO", "EUR_CAPE10.RATIO"])。frequency='daily' は .RATE シンボルでのみ有効です。 |
シンボルの検索とツールの選択
まず list_namespaces() を使います。元の namespaces の説明マッピングは保持され、各名前空間でサポートされる内容は usage で確認できます。指数カタログを参照するには search_assets(namespace="INDX") を、暗号通貨を検索するには search_assets(query="bitcoin", namespace="CC") を使います。検索結果には namespace と supports_asset_returns(不明な場合は null)が含まれます。
検索では大文字と小文字が区別されません。シンボル/ティッカー/ISIN の完全一致が最初にランク付けされ、続いて名前の完全一致、前方一致、その他の一致の順になります。範囲を指定したクエリでは、句読点も文字どおりに照合されます。oldest_first=true の場合は、日付順が優先されます。同順位の場合はシンボル順で並びます。結果はページ分割の前に並べ替えられます。has_more=false になるまで、同じクエリとフィルターを使用して offset=next_offset を指定し、繰り返し呼び出してください。count はフィルターに一致するすべての結果を示します。truncated は、複数ページにわたる結果の最終ページも含め、現在のページが結果全体ではないことを示します。ページは現在のカタログを反映するため、呼び出しの間にデータが更新されると、ページの境界が移動する場合があります。
RATE、INFL、RATIO はマクロ経済系列です。それぞれ get_central_bank_rate、get_inflation、get_indicator を使って、値とメタデータを取得してください。たとえば、RUS_RUB.RATE は預金金利を表す一方、OKID.INDX は投資リターン指数を表します。これらは異なる入力です。資産ツールにマクロシンボルを指定すると、適切な次の呼び出しを案内してエラーになります。指数に置き換えられることはありません。リターンを比較する前に、対応する指数を個別に確認してください。上流の名前空間のうち、サポートが実装されていないものには、MCP のルートは公開されません。
スキーマの形状
複雑なツールは、MCP の tools/list に完全な Pydantic 生成の入力スキーマが記載された JSON オブジェクトを受け付けます。ネストされたフィールド、必須値、制約、デフォルト値、キャッシュフローのバリエーションをクライアントで確認できます。定義は src/okama_mcp/schemas.py にあります。主な形状は次のとおりです。
// PortfolioSpec
{
  "assets":   ["GLD.US", "VNQ.US"],  // each entry: a ticker OR a nested PortfolioSpec
  "weights":  [0.3, 0.7],            // optional, must sum to 1.0
  "ccy":      "USD",
  "first_date": "2010-01",
  "last_date":  "2024-12",
  "rebalancing_strategy": {            // mirrors okama.Rebalance
    "period": "year",                  // month | quarter | half-year | year | none
    "abs_deviation": 0.05,             // optional, |actual - target| threshold, 0 < x <= 1
    "rel_deviation": 0.1               // optional, |actual / target - 1| threshold, > 0
  },
  "inflation": true
}

// MCSpec
{
  "distribution":  "norm",            // norm | lognorm | t
  "period_years":  25,
  "scenarios":     500,                // ≥ 1, no upper limit
  "percentiles":   [5, 50, 95],
  "random_seed":   42,                 // optional, for reproducibility
  "distribution_parameters": null      // optional; null = fit from history (MLE). Lengths: norm [mu, sigma]; lognorm/t [shape|df, loc, scale]. Any element null = fit that one (e.g. [4, null, null])
}

// CashflowSpec — discriminated by `type`
{ "type": "indexation",       "initial_investment": 1000000, "frequency": "month", "amount": -1000, "indexation": "inflation" }
{ "type": "percentage",       "initial_investment": 1000000, "frequency": "year",  "percentage": -0.04 }
{ "type": "time_series",      "initial_investment": 100000,  "events":    { "2030-06": -50000 }, "time_series_discounted_values": false }
{ "type": "vanguard",         "initial_investment": 1000000, "percentage": -0.04, "floor_ceiling": [-0.025, 0.05], "indexation": "inflation" }
{ "type": "cut_if_drawdown",  "initial_investment": 1000000, "frequency": "year",  "amount": -60000, "indexation": "inflation",
  "crash_threshold_reduction": [[0.2, 0.4], [0.5, 1.0]] }

// FinPlanSpec — a plan is a sequence of stages, chained per scenario
{
  "stages": [
    { "portfolio": { "assets": ["SPY.US", "AGG.US"], "weights": [0.7, 0.3] },
      "period_years": 20, "name": "accumulation",
      "cashflow": { "type": "indexation", "initial_investment": 100000, "frequency": "year", "amount": 12000, "indexation": 0.03 } },
    { "portfolio": { "assets": ["SPY.US", "AGG.US"], "weights": [0.3, 0.7] },
      "period_years": 25, "name": "retirement",
      "distribution": "t", "distribution_parameters": [5, null, null],
      "cashflow": { "type": "percentage", "initial_investment": 100000, "frequency": "year", "percentage": -0.04 } }
  ],
  "initial_investment": 100000,       // balance the first stage starts with
  "discount_rate": null,               // optional; null lets okama use inflation
  "scenarios": 500,
  "random_seed": 42,                   // optional
  "percentiles": [10, 50, 90],
  "name": "retirement plan"
}

// FrontierSpec
{
  "assets":   ["SPY.US", "BND.US", "GLD.US"],
  "ccy":      "USD",
  "bounds":   [[0.0, 0.7], [0.1, 1.0], [0.0, 0.3]],   // optional
  "n_points": 20,
  "rebalancing_strategy": { "period": "year" },
  "inflation": false
}

// Nesting — a portfolio used as a single component (works in PortfolioSpec /
// FrontierSpec `assets`, and the `portfolios` argument of the comparison tools):
{
  "assets": [
    "GLD.US",
    { "assets": ["SPY.US", "AGG.US"], "weights": [0.6, 0.4], "symbol": "bench6040.PF" }
  ],
  "weights": [0.3, 0.7]              // one weight per top-level entry
}
開発
このプロジェクトでは TDD(AGENTS.mdを参照)を採用しています。コードを変更するたびに、次を実行してください。
uv run pytest -q
uv run ruff check .
ライブ API 統合テスト(api.okama.ioにアクセスします)を実行するには、次を実行してください。
uv run pytest -m integration
プロジェクト構成
src/okama_mcp/
├── server.py          # FastMCP instance + registration entry point
├── transport.py       # CLI: `okama-mcp stdio | http`
├── schemas.py         # PortfolioSpec, MCSpec, CashflowSpec, FrontierSpec, FinPlanSpec
├── cache.py           # TTL+LRU cache keyed by sha256 of canonical spec
├── serialization.py   # pandas → JSON-safe with smart truncation
├── errors.py          # Translate okama exceptions to actionable MCP errors
└── tools/
    ├── search.py, asset.py, asset_list.py
    ├── portfolio.py, monte_carlo.py, finplan.py
    ├── frontier.py, macro.py
    └── plots.py
ライセンス
MIT — okama 自体と同じライセンスです。
Planner とローカルクライアントのワークフロー
Planner ツールを使用するには、okama_planner.aiを提供するコンパニオンが必要です。ローカルクライアントモードでは、さらにPlannerClientAccessが必要です。互換性のあるバージョンに固定されたソースはuv syncで解決されます。必要な API がない場合は、安全側に倒して失敗します。設定済みのローカル stdio では、17 個のクライアントツールと Excel エクスポート(合計 70 個のツール)が利用できます。HTTP にはクライアントツールやローカルレポートツールはありません。
デフォルトのanonymousモードでは仮名が返され、クライアントデータへのすべての永続的な書き込みが拒否されます。個人情報は Planner で管理します。client_data_mode_setをmode="personal_data"で呼び出すと、完全なレコードの読み取り、クライアントの作成、更新、削除のほか、Planner の API を介した居住メモやプランのバージョンの保存が可能になります。匿名アクセスに戻すには、mode="anonymous"で呼び出してください。client_data_mode_getでは保存済みのモードを確認できます。このモードは同じデータベースを使用する接続間で共有され、再起動後も保持されます。
削除すると、選択したクライアントに関連付けられた Planner のレコードも削除されます。部分更新では指定されていないフィールドが保持されます。Planner が許可している場合、オプションのフィールドに明示的な null を指定すると、そのフィールドがクリアされます。予測とレポートは、どちらのモードでも匿名のままです。エラーには、個人情報、データベースの詳細、ファイルシステムのパスを含まない固定メッセージが使用されます。
従来の--allow-personal-dataフラグは、保存済みの設定がない場合に初期値を設定するだけで、MCP を介して明示的に保存されたモードを上書きすることはありません。ミーティングと上限付きの履歴ページにも同じアクセス方針が適用されます。以前パッケージに含まれていたインテークスキルは廃止されています。
設定とツールの仕様および言語の動作を参照してください。
okama ファミリーを探索する
投資とファイナンシャルプランニングのためのツールです。
| プロジェクト | できること |
|---|---|
| okama.io | インタラクティブなウェブツールでポートフォリオを探索できます。 |
| okama | Python で投資とポートフォリオを分析できます。 |
| okama Data API | 過去の市場データや経済データにアクセスできます。 |
| okama-macro | インフレ率や中央銀行金利の時系列データを扱えます。 |
| okama Planner | ファイナンシャルプランを作成し、クライアントのプランニング履歴を管理できます。 |
質問したり、例を共有したり、ファイナンシャルプランニングについて話し合ったりできます。
コメント
AI アプリケーションが外部のツールやデータソースに統一的な方法で接続するためのオープンなプロトコルです。クライアントはモデルとの対話を担い、MCP サーバーはツール・リソース・プロンプトテンプレートを提供します。標準メッセージでやり取りするため、1 つのサーバーを複数のクライアントで再利用できます。