关于 tradefloor
tradefloor 是用于在可复现、由订单驱动的市场中测试交易策略和 Agent 的模拟器。其 MCP 服务允许编码 Agent 推进、分叉和回退市场会话,并通过工具解释价格变化及比较反事实运行。
主要功能
- 01模拟价格、订单簿与成交
- 02分叉市场以比较条件变化
- 03将价格变化归因于十二个因素
- 04跨多个随机种子评估和排名策略
- 05通过运行清单重放模拟
- 06推进、分叉和回退市场会话
适用场景
- 01测试 Agent 对市场冲击的反应
- 02比较策略在不同随机种子下的结果
- 03将交易成本与无订单运行对比
- 04检查模拟价格变动的原因
MCP 相关
可选 MCP 服务提供 19 种工具,包括只读工具、情景和可推进、分叉及回退的市场会话。它通过 stdio 通信,并在多次调用间保留市场会话。
配置
本地服务的配置在各客户端中通用,复制后粘贴到客户端的 MCP 配置文件即可。
工具
19收录的工具列表 · 更新于 3 周前
此工具无需参数。
详细介绍
tradefloor




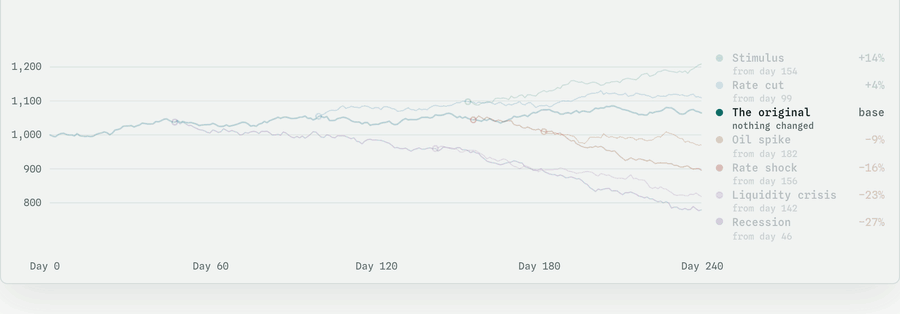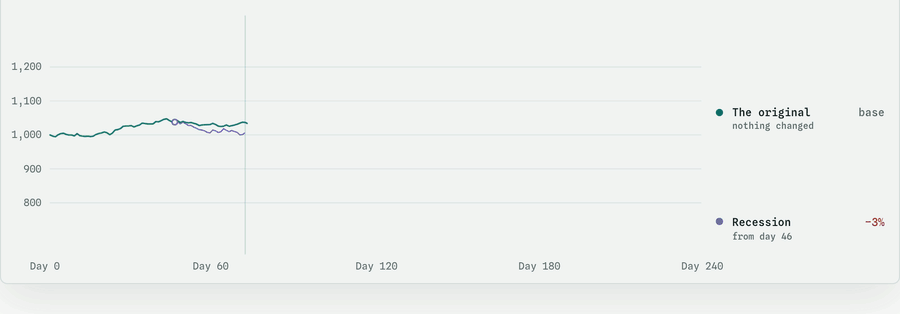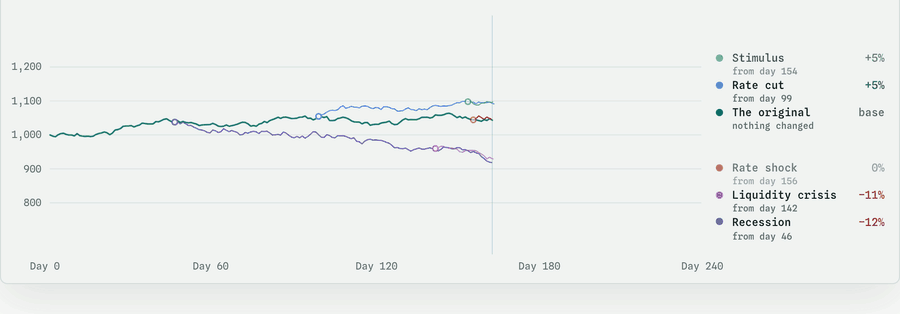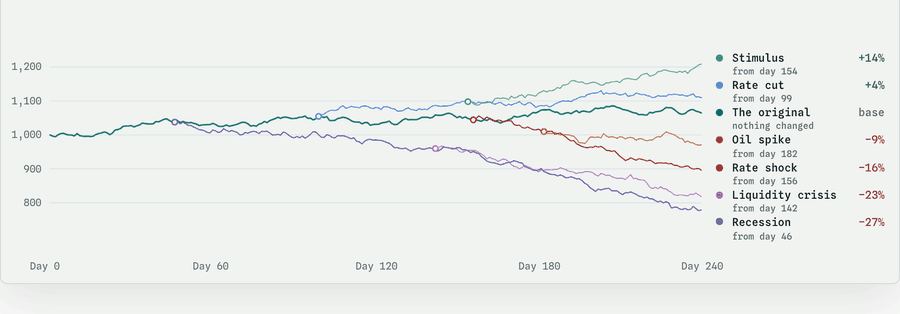
tradefloor 是一个可供你运行策略的市场模拟器。它拥有 Rust 核心和 Python API。
提供一个种子和一份公司列表,它就会向前运行市场:价格、限价订单簿、成交,以及每天变动的经济。你的订单会与订单簿深度撮合,因此你的交易会影响价格。
真实市场数据无法告诉你,如果采用不同的交易方式会发生什么,也无法告诉你价格变动的原因。tradefloor 可以,因为每个价格都是它计算出来的。你可以分叉一个正在运行的市场,在一个分支中改变一件事(加息、流动性危机、换一个 Agent),然后衡量两个分支从何处分道扬镳。engine.truth() 会将价格与模型公允价值之间的差距拆分为十二个因素,engine.explain(ticker, day) 则会解析成交价格的变动;这两项记录是任何历史数据集都不具备的。
文档位于 https://docs.tradefloor.dev。
安装
pip install tradefloor
提供适用于 Linux、macOS 和 Windows 的 CPython 3.11+ wheel,且没有依赖项。同一引擎也是一个 Rust crate(cargo add tradefloor)。可选扩展还提供 MCP 服务(tradefloor[mcp])、Arrow 输出(tradefloor[arrow])、Gymnasium 环境(tradefloor[rl]),以及针对各个 Agent 框架的扩展。
1.0 之前,API 可能会发生变化。模型变更会作为新预设发布,因此在没有 Agent 订单的市场中,后续版本仍会使用指定预设精确重放。tradefloor 在 0.5.0 之前名为 pretium。最高至 0.4.3 的版本仍以该名称安装,使用这些版本记录的结果也仍可重放。
首次运行
import tradefloor as tf

universe = tf.Universe.random(40, seed=111)

spec = tf.StrategySpec.momentum(lookback_days=1.0, top_k=5)
scores = tf.evaluate({"mine": spec}, seed=7, universe=universe, days=10)

scores["mine"].return_pct            # what it made
scores["mine"].impact_bps            # what its own footprint cost
scores["mine"].strategy_fingerprint  # sha256, cite this
scores["mine"].errors                # each step that raised or was refused
scores["mine"].sharpe                # annualised, from the daily closes
scores["mine"].time_in_market        # share of steps holding a position
该结果来自一个随机市场,因此它反映的既有策略表现,也有种子的影响。tf.rank 会运行多个种子,并使用配对符号检验比较策略。将 tf.baselines.reference_agents() 加入参赛者后,tf.versus_buy_and_hold(scores) 会将每项得分与同一市场中的买入并持有策略进行比较。
Python Agent 可以是任何带有 act(obs) 方法并返回订单的对象:市价单的股数、tf.Limit(quantity, price) 或 tf.Cancel()。它可以查看市场及自身投资组合的只读视图,obs.history 则保存每个标的的每日 K 线。K 线的收盘价是当天最后一笔成交价。在 pt-v21 中,收盘价随后会重新标记每个标的的价格,下一交易日开盘前还会发生隔夜变动,因此次日开盘时的价格会偏离前一笔成交价:在包含 20 个标的的组合中,收盘价与该成交价的中位数相差 11 个基点,开盘价与收盘价相差 25 个基点。
docs/AGENTS.md
介绍了视图包含的内容、交易如何收费、框架适配器(OpenAI Agents SDK、PydanticAI、LangGraph、FinRobot),以及评分方式。
演示
示例位于此仓库中,而不在软件包里,因此请先克隆仓库:
git clone https://github.com/simoncoombes/tradefloor
cd tradefloor
python examples/rate-shock/counterfactual.py
它会在受控市场中运行一个 Agent,保存世界检查点并分叉,在其中一个分支中将利率提高 200 bp,然后比较同一个 Agent 接下来会怎么做。它会打印九项检查,验证两个分支的起点完全相同,指出 Agent 行为发生变化的步骤,并并排展示两个分支。整个运行消耗的 CPU 时间不到五秒,无需密钥,也无需联网。请参阅演练 你的第一个反事实实验。
内容
engine.truth() | 价格变动的原因:十二个因素之和精确到 1e-16,等于错误定价的变动幅度 |
engine.prints() | 每笔交易的价格如何形成:冲击,以及吸收冲击的订单簿深度 |
| 反事实 TCA | 你的交易成本:使用相同的随机种子,分别在有和没有你的订单时运行 |
tf.rank | 多个随机种子,配对符号检验 |
RunManifest | 读者重现运行所需的信息,由 reproduce() 检查 |
World / compare | 分叉正在运行的实验,更改一个变量,并测量两个分支从何处开始出现差异 |
| 场景 | 七种打包的冲击,以及供你自定义的文件格式 |
| MCP 服务 | 为编码 Agent 提供十九种工具,其中十三种为只读;包含场景、所有随附预设、随附的背景交易者群体,以及可逐步推进、分叉和回退的市场会话 |
| 更多 | Gymnasium 环境、Arrow 输出、检查点、SEC EDGAR 数据、模拟利率指数、浏览器构建版 |
通过 Agent 操作
pip install "tradefloor[mcp]"
claude mcp add tradefloor -- tradefloor-mcp
tradefloor-mcp 通过 stdio 使用 MCP 通信,而 tradefloor mcp 会启动相同的服务。策略、市场范围和场景都是数据,因此工具参数无法执行代码。每项结果都附带自身的注意事项。会话会在服务端的多次调用之间保留一个市场,因此 Agent 可以逐步下单、分叉市场来尝试两种操作,并回退。请参阅
MCP 页面。
场景
engine = tf.Engine(seed=42, universe=universe)
engine.run_days(20)                                # a shared history first
scenario = tf.Scenario.load("liquidity_crisis")    # ships with the package

control, stress = tf.branch(engine, 2)
for day in range(80):
    scenario.apply(stress, day)
    ...                                  # run both branches
场景是一个文件,其中包含对市场及其背后假设的更改。每项更改都针对引擎读取的一个字段,而该文件会将冲击与其假设会随之产生的连带影响区分开来:
tradefloor scenario show oil_price_spike

Exogenous shocks
----------------------------------------------------------
  day 50+            commodity.oil            x1.4

Assumed transmission
----------------------------------------------------------
  day 55..74 ramp    macro.inflation          +1.50pp
  day 55+            macro.corporate_yield    +0.50pp
场景中的 at 从应用场景的第一天起计算天数,因此在分支上会从分支开始计算。大多数打包文件会在第 50 天首次触发。若要让场景在分叉后的第一天触发,请使用 scenario.starting_at(0),或在 World 上使用 world.apply(scenario, at=0)。事件之间的间隔保持不变,运行记录会保留打包文件的指纹以及每个事件触发的日期。
tradefloor 不会预测战争、选举、石油冲击或经济衰退会对市场造成什么影响。由你陈述假设,它负责衡量 Agent 在这些假设下的行为。tradefloor scenario list 会列出七种打包场景,tradefloor scenario targets 会列出场景可以更改的所有字段。
可复现性
在任何平台上,相同的种子都会生成相同的市场。tradefloor 自带 exp、log、pow、sin 和 cos,因此系统的数学库不会改变结果;每个版本都会在五个平台上运行固定模拟,如果任何结果不同,就会停止。
已发布的预设永不改变,因此在其中没有 Agent 订单的市场,在所有后续版本中使用其指定预设重放时都完全一致。每个版本都会通过为每个预设计算摘要来检查这一点。包含 Agent 订单的运行在同一版本中重放时完全一致。对于跨版本重放,我们的保证范围更窄。0.8.5 改变了 Agent 成交传递到市场的方式,影响所有预设,因此在 0.8.5 之前记录的交易运行会一直匹配到首笔交易,此后则会不同。默认预设为 pt-v21,也可以指定任何更早的预设:
eng = tf.Engine(seed=42, universe=u, model="pt-v10")
如需让读者重新运行某个结果,请发布其 RunManifest。它记录版本、预设、种子、市场范围、宏观状态和情景;如果不匹配,reproduce() 就会停止。清单会检查市场,但不包含分数。其 result 块包含市场的 digest、days 数量和 draws_consumed。tf.evaluate 和 tf.rank 不会写入清单,因此要核验已发布的分数,必须重新运行。
docs/REPRODUCIBILITY.md
包含完整的保证条款,包括恢复已保存引擎状态时的保证,以及
docs/SUPPORT.md
说明了长期研究应固定使用哪个版本。
真实性
tradefloor 使用三组有名称的统计数据,将其市场与真实市场进行核验,详见 docs/STATISTICS.md。 在 pt-v21(自 0.10.0 起的默认版本)上,一年期表格中的全部 19 项统计数据(波动率、肥尾、股票联动程度、VIX 在下跌后跳升的幅度)都落在真实市场一年内的范围中,符合规定的区间。指数收益率以及指数单日下跌 3% 或以上的比例,按照长期标准的读取方式,基于 360 个种子读取:指数有 0.98% 的交易日下跌 3% 或以上,而真实范围为 0.64 至 2.34。两年期面板中的全部 15 项统计数据都落在各自的两年期范围内。长期标准涵盖 21 年中的 40 项指标,包括崩盘深度、恐慌持续时间、每十年的熊市次数、2008 年和 2020 年的重演、指数的利率,以及账簿中的规模成本。pt-v21 在 270 段历史数据上读取时,满足全部 40 项标准。
请谨慎解读这些结论:
- 一年期的统计结果是基于汇总的 30 个种子数据(指数收益率和 3% 跌幅指标则为 360 个种子)作出的判断。单个种子的一年数据常常无法满足部分 14 项形态统计指标。在种子 101 至 116 中,16 个种子里有 8 个的全部 14 项指标都在范围内,其中一个种子有 11 项达标。如果每种条件只运行一个市场,请使用
tf.envelope.intervals()查看每项统计数据在不同种子间的分布。 - 形态统计数据的范围取自 35 个真实的一年期窗口的中位数,加减 2.1 倍截尾标准差,因此通过单项指标只能算弱证据。波动率聚类就是一个例子。
abs_return_acf5的读数为 0.020,低于 2015 至 2025 年所有真实窗口(最低为 0.034),但由于其范围下限低于这些窗口的读数,所以仍然达标。 - VIX 的持续性高于真实市场:其日间持续性读数为 0.956,而市场记录为 0.930;用于评定它的符号检验未通过。
- pt-v21 保留的许多系数是在参考一年期表格后选定的,因此留出检验采用新的种子,以及在其上重复运行面板的新公司集合。
- 一年是经过验证的时间跨度。两年依据两年期面板进行评定,更长的运行则只依据长期标准。
- 驱动场景会让价格朝正确方向变动,幅度约为真实市场的二分之一至五分之四。可用场景检测市场反应,但不要将其幅度视为预测。
- 波动率记忆在滞后 1 时读数为 0.095,真实值为 0.107,之后衰减得快得多:滞后 20 时不到真实值的二十分之一。65 分钟步长以下的内容均未经过校准。
- 默认情况下,没有其他交易者会对你作出反应,因此不会出现流动性螺旋或掠夺性交易。填充模式会加入交易你的信号并抢先交易可预测流量的背景交易者,但他们会让可预测的计划多付约 2.4%,远低于真实市场的水平。
tf.envelope.check(horizon_days=...) 会拒绝超出测量范围的问题。
docs/REALISM.md
列出了这些结论所依据的全部数据,以及完整的限制范围表。
发布结果之前
- 如果 Agent 因判断出每一天走势背后的因素而得分,就会获得
explanation_accuracy。在 pt-v21 上,即使答案始终不变,得分也会在 0.70 到 0.95 之间,因此请引用explanation_edge,也就是准确率减去该基准值,绝不要只引用准确率。 - 同一次
tf.evaluate或tf.rank调用中的 Agent 会在同一个 Python 进程、同一个种子下依次运行。较早运行的 Agent 可以将价格路径留在类变量中,供之后运行的 Agent 使用。恶意编写的 Agent 还可以通过sys._getframe从运行框架的帧中读取种子,并提前运行一份市场模拟。这两种情况都不会触发任何警报。只读市场视图只能防止意外,因此请让每个非自行编写的 Agent 都在独立进程中通过 MCP 服务运行。 - 每次
evaluate和rank运行都会从第 0 天开始,因此,需要 20 天价格数据的规则会在最初 20 天按兵不动,而买入并持有策略则一直持仓。传入history_days=20,即可先运行 20 天市场,期间不进行任何交易。 - 在包含多个 Agent 的
World中,同一步下达的订单会在整个运行期间按标签顺序执行,顺序为字母顺序。若要在同一市场中比较不同 Agent,请在各次运行中轮换标签。 - 没有佣金,做空不收借款费用,也没有止损单。你在每一步检查的止损单,在每天运行六步的情况下,成交价中位数会比止损价位差 26.5 bp。未投资的现金不会产生收益,除非传入
cash_interest=True;负现金余额则按政策利率付息,该利率低于经纪商的保证金利率。
docs/AGENTS.md 列出了这些数据背后的测量结果。
示例
这 12 个编号的 examples/ 按阅读顺序排列,测试套件也会运行这些示例:
00-a-year-in-one-market | 从这里开始:一家公司的 1 年、两场危机和一张图表 |
01-first-simulation | 市场范围、引擎、订单簿、确定性 |
02-evaluating-a-strategy | 规格、基线、跨随机种子的排名 |
03-why-did-the-price-move | 价格偏离变动由 12 个因素共同构成 |
04-how-realistic-is-this | 真实度面板及其局限 |
05-training-an-agent | Gymnasium 环境,以及规模带来的成本 |
06-execution-and-impact | TCA 和反事实运行 |
07-research-workflow.py | 用一个文件完成一项完整研究。需要约 40 秒 CPU 时间,并且需要 tradefloor[arrow] |
08-claude-agent.py | 一个通过运行框架进行市场交易的大模型 Agent |
09-a-pandemic-shaped-market | 真实的 2020-21 宏观路径,以及哪些字段会传递影响。固定使用 pt-v12,其 QE 通道承载估值路径;最后还会在默认版本 pt-v21 上使用相同路径 |
10-forking-a-market | 复制一个市场,在其中一个分支上调高利率,并比较未来走势 |
11-scenario-fork.py | 将情景文件应用于分支的一个分支,并了解其成本 |
rate-shock/
研究就是上面的演示,而
integrations/
则通过各个 Agent 框架运行同类实验,无需联网,也无需 API 密钥。
文档
https://docs.tradefloor.dev 涵盖安装、API、指南以及模型的测量方式。本仓库中的这些页面详细介绍了上述各部分:
- docs/MODEL.md: 以方程形式呈现模型,列出默认预设中每个系数的值及其来源
- docs/STATISTICS.md: 各组具名的真实度统计数据
- docs/REALISM.md: 真实度结果和每项测量限值
- docs/REPRODUCIBILITY.md: 在不同平台、发行版本和恢复状态下,哪些内容可以精确重放
- docs/AGENTS.md: 编写、评分和比较 Agent
- docs/SUPPORT.md: 哪些发行版本系列会获得修复,以及支持期限
- docs/EMBEDDING.md: 如何从游戏或其他宿主驱动 Rust 引擎,以及模型本身会产生多少交易流
贡献与支持
CONTRIBUTING.md 介绍如何构建和测试项目。其主要原则是,对模拟轨迹的任何更改,无论多小,都属于破坏性更改,因此模型更改会以新预设的形式发布。RELEASING.md 是发行检查清单。
请通过 GitHub 的 安全公告表单 报告漏洞,不要通过公开议题报告。 SECURITY.md 说明了受理范围。错误和问题请提交到 GitHub 议题。
0.8.5 及其后续的 0.8 补丁属于长期支持系列,将提供 24 个月的错误和安全修复。 docs/SUPPORT.md 说明了支持系列的承诺,以及长期研究应固定使用哪个发行版本。
引用 tradefloor
请引用你运行的版本并注明预设。同一版本可以运行多个预设,结果取决于所用预设。
@software{tradefloor,
  author  = {Coombes, Simon},
  title   = {tradefloor: a deterministic market simulator with a limit order book},
  version = {0.10.2},
  year    = {2026},
  url     = {https://github.com/simoncoombes/tradefloor},
  note    = {Model preset pt-v21}
}
CITATION.cff 包含相同的详细信息,GitHub 的“引用此仓库”按钮会读取该文件。
在正文中说明你使用的模型,例如:“tradefloor 0.10.2,预设 pt-v21,详见其 docs/MODEL.md”。 docs/REPRODUCIBILITY.md 说明如何发布结果以便读者重现,以及如何证明某个分数并非针对其种子调优所得。
许可证
tradefloor 根据 MIT OR Apache-2.0 许可协议授权,你可以任选其一。请参阅
LICENSE-MIT
和
LICENSE-APACHE。
GitHub 侧边栏显示 Apache-2.0,因为其许可证检测只选择一个文件,然后便停止。适用的授权是双重授权,已在
pyproject.toml、rust/Cargo.toml 和本节中说明。
评论
一个开放协议,规定了 AI 应用如何以统一方式连接外部工具与数据源。客户端负责与模型对话,MCP 服务负责提供工具、资源和提示模板,两者通过标准消息通信,同一个服务可以被不同客户端复用。