关于 AKQuant
AKQuant 是面向量化研究的回测框架,采用 Rust 引擎和 Python 接口。其 MCP 服务让 AI 助手查询 API、编写策略、运行回测并查看结构化结果与错误。
主要功能
- 01Rust 引擎与 Python 接口
- 02查询并检查策略 API
- 03运行并分析回测
- 04滚动式机器学习验证
- 05多进程网格参数优化
- 06交互式 Plotly 报告
适用场景
- 01编写策略时查询 AKQuant API
- 02通过 AI 助手运行策略回测
- 03将策略收益与基准比较
MCP 相关
MCP 服务向 AI 助手客户端提供 AKQuant API 查询、策略检查和回测执行工具,并返回结构化结果与错误。
配置
本地服务的配置在各客户端中通用,复制后粘贴到客户端的 MCP 配置文件即可。
工具
本地服务需要在你的电脑上运行后才能读取工具,维护者暂未提供工具列表。
详细介绍
来自项目 README




AKQuant 是一款专为量化投研设计的下一代高性能混合框架。核心引擎采用 Rust 编写以确保极致的执行效率,同时提供优雅的 Python 接口以维持灵活的策略开发体验。
🚀 核心亮点:
- 高性能内核:得益于 Rust 的零开销抽象与 Zero-Copy 数据导入(
add_arrays借用 NumPy 缓冲入引擎;策略侧get_history等读取则返回安全快照拷贝),AKQuant 在部分回测场景下可显著降低 Python 层开销;实际运行速度取决于策略逻辑、数据规模、回调频率与运行环境。 - 原生 ML 支持:内置 Walk-forward Validation(滚动训练)框架,无缝集成 PyTorch/Scikit-learn,让 AI 策略开发从实验到回测一气呵成。
- TA-Lib 指标生态:内置
akquant.talib双后端(python/rust)兼容能力,支持 104 个指标。 - 因子表达式引擎:内置 Polars 驱动的高性能因子计算引擎,支持
Rank(Ts_Mean(Close, 5))等 Alpha101 风格公式,自动处理并行计算与数据对齐。 - 参数优化:内置多进程网格搜索(Grid Search)框架,支持策略参数的高效并行优化。
- 专业级风控:内置完善的订单流管理与即时风控模块,支持多资产组合回测。
- AI 助手(MCP):自带 MCP 服务,在 WorkBuddy、DeepSeek Harness、Codex、Cursor、Claude 等 AI 助手中用自然语言写策略、跑回测,助手能读到结构化的结果和报错;已上架 MCP 官方注册表(
io.github.akfamily/akquant)。
👉 阅读完整文档 | English Documentation
安装说明
AKQuant 已发布至 PyPI,无需安装 Rust 环境即可直接使用。
pip install akquant
在 AI 助手中使用(MCP)
先安装 uv,然后在 WorkBuddy、DeepSeek Harness、Codex、Claude Code 等 AI 助手中说一句话就能装好:
安装 AKShare 和 AKQuant 的官方 MCP,项目目录用 /path/to/akquant-demo,运行一个示例策略并报告结果
助手会自己配置好两个服务,再下载数据、编写策略、运行回测并解读结果,不需要事先安装 AKQuant。助手没能自动安装,或者想手动配置时,--root 是项目目录(请先建好),策略和数据文件都放在里面:
claude mcp add akquant -- uvx --from "akquant[mcp]" akquant-mcp --root /path/to/akquant-demo
codex mcp add akquant -- uvx --from "akquant[mcp]" akquant-mcp --root /path/to/akquant-demo
WorkBuddy、Cursor、Claude Desktop 等使用 JSON 配置的客户端:
{
  "mcpServers": {
    "akquant": {
      "command": "uvx",
      "args": ["--from", "akquant[mcp]", "akquant-mcp", "--root", "/path/to/akquant-demo"]
    }
  }
}
DeepSeek Harness 不读 JSON,要把同样的命令写进 ~/.dsh/profiles/web/cordis.patch.yml,写法见 MCP 服务文档。
接入后可以直接说“用平安银行近三年的日线跑一个均线交叉策略,报告收益和最大回撤”。和 AKTools(AKShare 的官方 MCP)一起接入,助手可以自己查数据、写策略、跑回测。各客户端的配置、工具清单与注意事项见 MCP 服务文档。
快速开始
以下是一个简单的策略示例:
import akquant as aq
import akshare as ak
from akquant import Strategy

# 1. 准备数据
# 使用 akshare 获取 A 股历史数据 (需安装: pip install akshare)
df = ak.stock_zh_a_daily(symbol="sh600000", start_date="20250212", end_date="20260212")
# 交易日历: 不传时按工作日推算, 节假日会被当作交易日
trade_dates = ak.tool_trade_date_hist_sina()["trade_date"]


class MyStrategy(Strategy):
    def on_bar(self, bar):
        # 简单策略示例:
        # 当收盘价 > 开盘价 (阳线) -> 买入
        # 当收盘价 < 开盘价 (阴线) -> 卖出

        # 获取当前持仓
        current_pos = self.get_position(bar.symbol)

        if current_pos == 0 and bar.close > bar.open:
            self.buy(symbol=bar.symbol, quantity=100)
            print(f"[{bar.timestamp_iso}] Buy 100 at {bar.close:.2f}")  # UTC ISO 8601

        elif current_pos > 0 and bar.close < bar.open:
            self.close_position(symbol=bar.symbol)
            print(f"[{bar.timestamp_iso}] Sell 100 at {bar.close:.2f}")  # UTC ISO 8601


# 运行回测
result = aq.run_backtest(
    data=df,
    strategy=MyStrategy,
    initial_cash=100000.0,
    symbols="sh600000",
    broker_profile="cn_stock_t1_low_fee",  # A 股佣金/印花税/过户费、T+1、一手 100 股
    trading_calendar=trade_dates,
)

# 打印回测结果
print("\n=== Backtest Result ===")
print(result)

# 生成最小基准对比报告
benchmark_returns = (
    df.set_index("date")["close"].pct_change().fillna(0.0).rename("SIMPLE_BENCH")
)
result.viz.report(
    filename="quickstart_report.html",
    show=False,
    benchmark=benchmark_returns,
)
调用 result.viz.report(..., benchmark=...) 后,报告会新增“基准对比 (Benchmark Comparison)”区块,展示策略/基准/超额累计收益曲线,以及累计超额收益、年化超额收益、跟踪误差、信息比率、Beta、Alpha 等相对指标。
注意:
run_backtest默认不计交易成本、不开 T+1。 不传broker_profile也不传费率时,佣金、印花税、过户费都是 0,可以当日买卖,最小交易单位是 1 股——这样得到的是理想化的结果,换手越高越偏乐观。A 股回测请像上面这样传broker_profile(内置cn_stock_miniqmt、cn_stock_t1_low_fee、cn_stock_sim_high_slippage),或者显式传commission_rate、stamp_tax_rate、transfer_fee_rate、min_commission、t_plus_one=True、lot_size=100。模板的印花税按 2023-08-28 起的现行税率 0.05% 计,回测此前的行情请显式传stamp_tax_rate=0.001。
运行结果示例:
=== Backtest Result ===
BacktestResult:
                                            Value
name
start_time              2025-02-12 15:00:00+08:00
end_time                2026-02-12 15:00:00+08:00
duration                        365 days, 0:00:00
total_bars                                    249
closed_trade_count                           62.0
execution_count                             124.0
open_position_count                           0.0
initial_market_value                     100000.0
end_market_value                     99379.212386
total_pnl                             -620.787614
unrealized_pnl                                0.0
total_return_pct                        -0.620788
annualized_return                       -0.006208
volatility                               0.002456
total_profit                              544.624
total_loss                              -755.5086
total_commission                       409.903014
max_drawdown                             0.006234
max_drawdown_value                     623.409236
max_drawdown_pct                         0.623393
win_rate                                22.580645
loss_rate                               77.419355
winning_trades                               14.0
losing_trades                                48.0
avg_pnl                                 -3.401365
avg_return_pct                          -0.219536
avg_trade_bars                           1.967742
avg_profit                              38.901714
avg_profit_pct                           3.350484
avg_winning_trade_bars                        4.5
avg_loss                               -15.739762
avg_loss_pct                            -1.260791
avg_losing_trade_bars                    1.229167
largest_win                              119.7522
largest_win_pct                         10.156084
largest_win_bars                              7.0
largest_loss                             -70.2532
largest_loss_pct                        -5.399399
largest_loss_bars                             1.0
max_wins                                      2.0
max_losses                                    9.0
sharpe_ratio                            -2.574886
sortino_ratio                            -3.16692
profit_factor                            0.720871
ulcer_index                              0.003099
upi                                     -2.003008
equity_r2                                0.871776
std_error                               69.889352
calmar_ratio                            -0.995821
exposure_time_pct                       48.995984
var_95                                  -0.000262
var_99                                  -0.000623
cvar_95                                 -0.000427
cvar_99                                 -0.000702
sqn                                     -0.800105
kelly_criterion                         -0.087435
max_leverage                             0.014604
min_margin_level                        68.473617
复杂订单助手 (OCO / Bracket)
AKQuant 提供了两组复杂订单助手,减少手写订单联动逻辑:
place_oco(first_order_id, second_order_id, group_id=None):将两个订单绑定为 OCO,任一成交后自动撤销另一单。place_bracket(symbol, quantity, entry_price=None, stop_trigger_price=None, take_profit_price=None, ...):一次性提交 Bracket 结构;进场成交后自动挂出止损/止盈,并在双退出单场景下自动绑定 OCO。
from akquant import OrderStatus, Strategy

class BracketHelperStrategy(Strategy):
    def __init__(self):
        self.entry_order_id = ""

    def on_bar(self, bar):
        if self.get_position(bar.symbol) > 0 or self.entry_order_id:
            return

        self.entry_order_id = self.place_bracket(
            symbol=bar.symbol,
            quantity=100,
            stop_trigger_price=bar.close * 0.98,
            take_profit_price=bar.close * 1.04,
            entry_tag="entry",
            stop_tag="stop",
            take_profit_tag="take",
        )

    def on_order(self, order):
        if order.id == self.entry_order_id and order.status in (
            OrderStatus.Cancelled,
            OrderStatus.Rejected,
        ):
            self.entry_order_id = ""
可直接运行完整示例:
python examples/06_complex_orders.py
流式回测 (Streaming)
如果你希望在回测执行过程中实时消费事件,可直接使用 run_backtest 并传入 on_event:
def on_event(event):
    if event["event_type"] == "finished":
        payload = event["payload"]
        print("status:", payload.get("status"))
        print("callback_error_count:", payload.get("callback_error_count"))

result = aq.run_backtest(
    data=df,
    strategy=MyStrategy,
    symbols="sh600000",
    on_event=on_event,
    show_progress=False,
    stream_progress_interval=10,
    stream_equity_interval=10,
    stream_batch_size=32,
    stream_max_buffer=256,
    stream_error_mode="continue",
)
on_event 为可选参数:不传时保持传统阻塞语义,传入时可实时消费事件。
关键参数:
stream_progress_interval/stream_equity_interval: 进度与权益事件采样间隔stream_batch_size/stream_max_buffer: 缓冲与批量刷新控制stream_error_mode: 回调异常策略,支持"continue"与"fail_fast"
可视化 (Visualization)
AKQuant 内置了基于 Plotly 的强大可视化模块,仅需一行代码即可生成包含权益曲线、回撤分析、月度热力图等详细指标的交互式 HTML 报告。
# 生成交互式 HTML 报告,自动在浏览器中打开
result.viz.report(
    show=True,
    compact_currency=True,  # 金额列按 K/M/B 紧凑显示(默认 True)
)

# 如果你希望金额列保留原始数值精度(不缩写),可关闭:
result.viz.report(
    show=False,
    filename="report_raw_amount.html",
    compact_currency=False,
)
你也可以直接复用结构化分析结果做二次研究:
exposure = result.exposure_df()             # 暴露分解(净暴露/总暴露/杠杆)
attr_by_symbol = result.attribution_df(by="symbol")
attr_by_tag = result.attribution_df(by="tag")
capacity = result.capacity_df()             # 容量代理(成交率/换手等)
orders_by_strategy = result.orders_by_strategy()         # 按策略归属聚合订单
executions_by_strategy = result.executions_by_strategy() # 按策略归属聚合成交
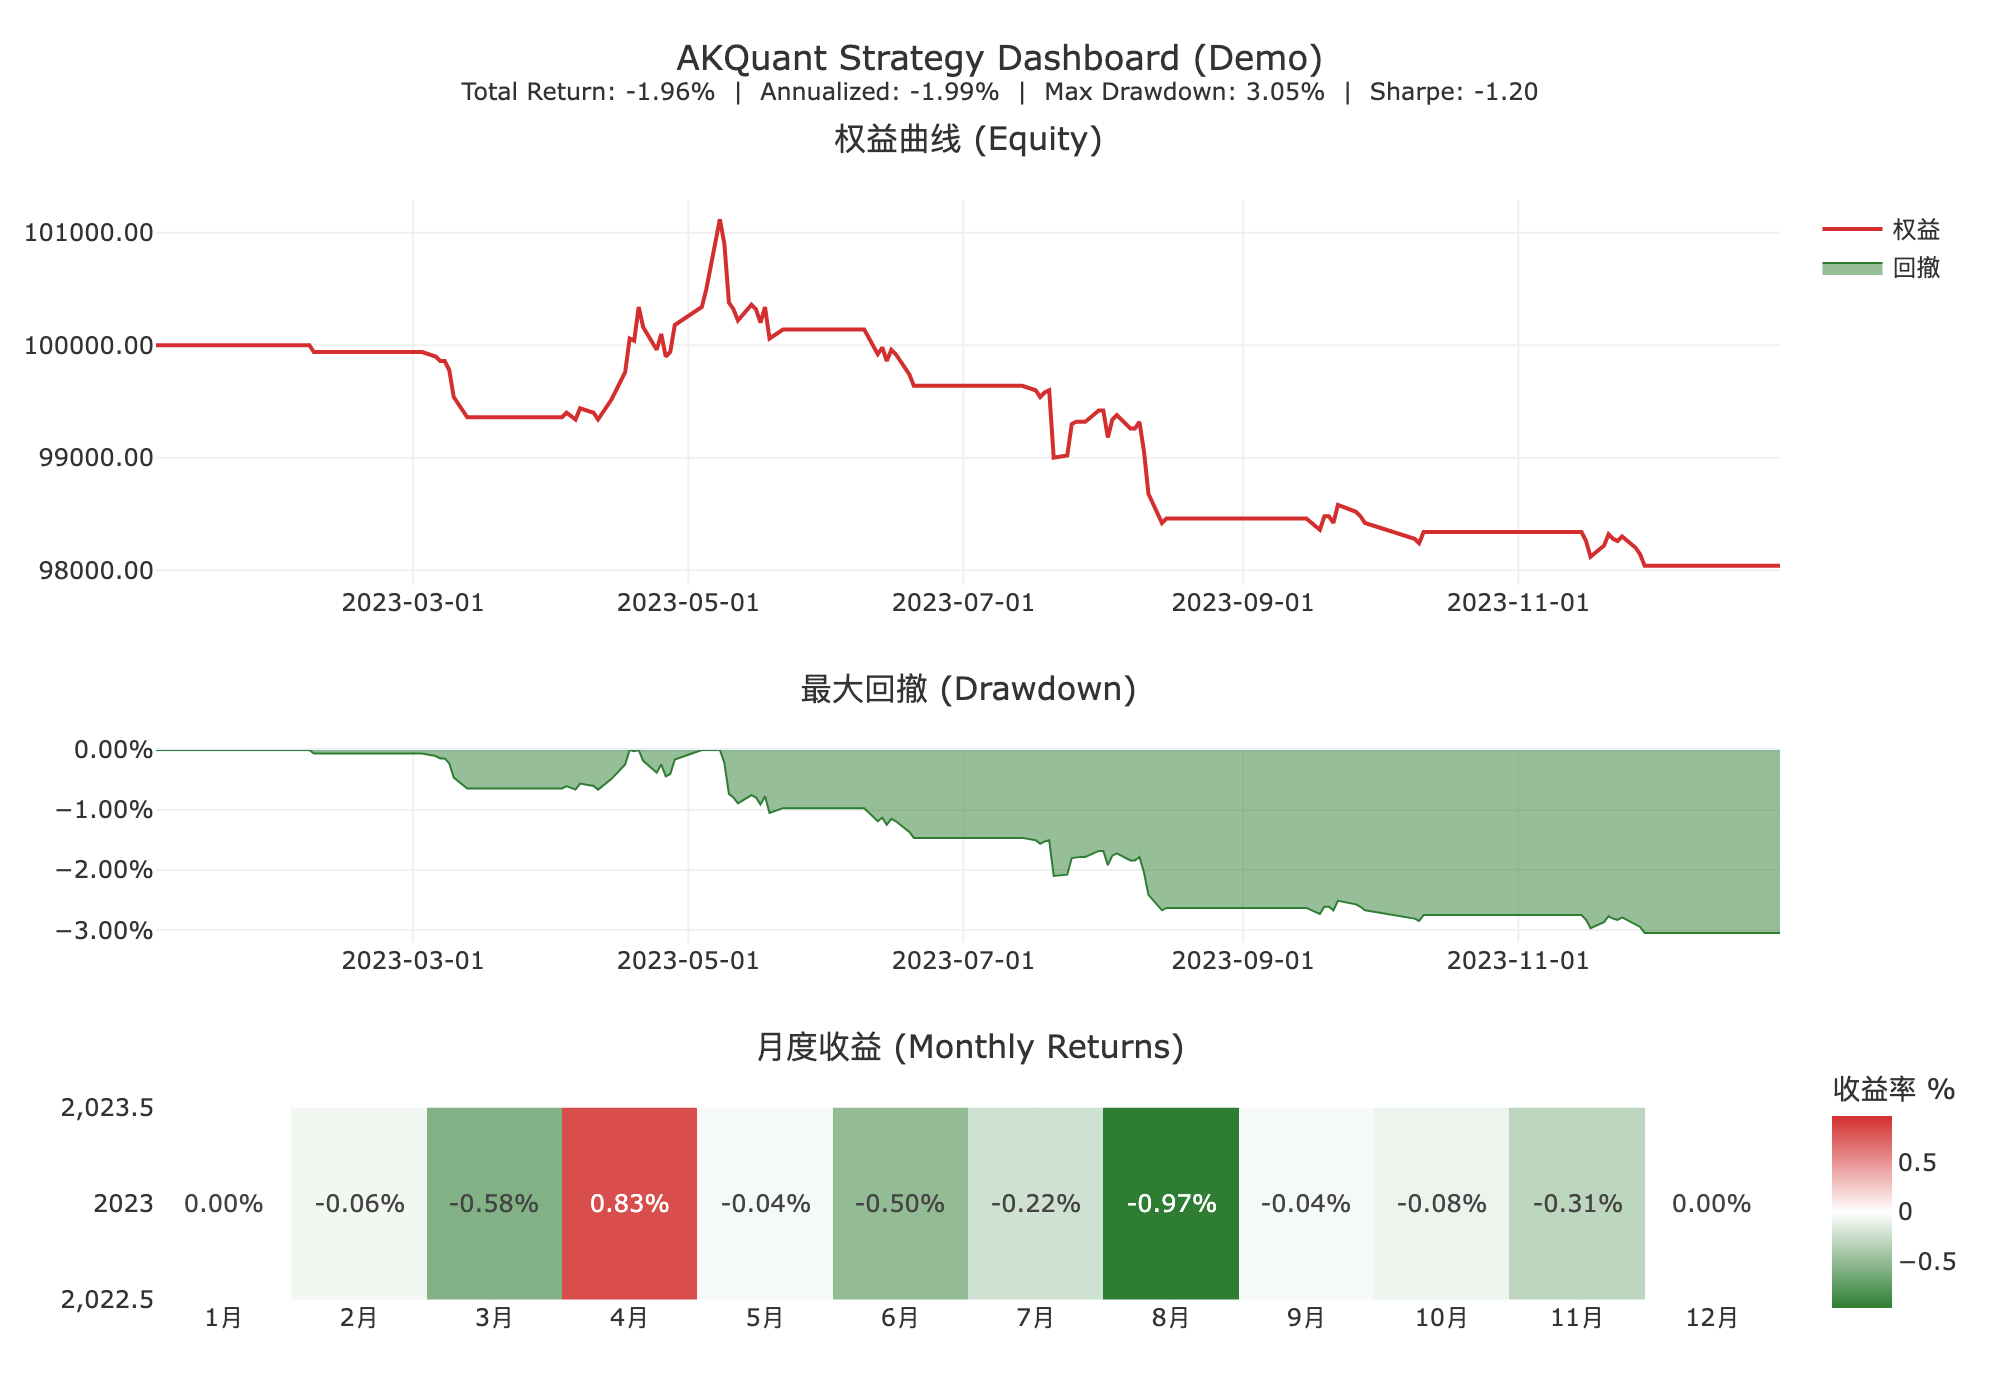
👉 点击查看交互式报表示例 (Interactive Demo)
文档索引
- 📖 核心特性与架构: 了解 AKQuant 的设计理念与性能优势。
- 🛠️ 安装指南: 详细的安装步骤(含源码编译)。
- 🚀 快速入门: 更多示例与基础用法。
- 🤖 机器学习指南: 如何使用内置的 ML 框架进行滚动训练。
- 📚 API 参考: 详细的类与函数文档。
- 🧩 MCP 服务: 让 WorkBuddy、DeepSeek Harness、Codex、Cursor、Claude 等 AI 助手查 API、写策略、跑回测、读结构化报错。
- 💻 贡献指南: 如何参与项目开发。
🧪 测试与质量保证
AKQuant 采用严格的测试流程以确保回测引擎的准确性:
- 单元测试: 覆盖核心 Rust 组件与 Python 接口。
- 黄金测试 (Golden Tests): 使用合成数据验证关键业务逻辑(如 T+1、涨跌停、保证金、期权希腊值),并与锁定的基线结果进行比对,防止算法回退。
运行测试:
# 1. 使用 uv 环境运行命令
uv sync

# 2. 构建并绑定 Rust 扩展
# 注意:不要使用 `uv run maturin develop`,它会先尝试安装当前项目,
# 对于以 maturin 作为 build backend 的仓库可能卡在 Preparing packages。
uvx maturin develop

# 3. 运行所有测试
uv run pytest

# 4. 运行 Rust 核心测试(自动处理 macOS + uv 环境动态库路径)
./scripts/cargo-test.sh -q

# 5. 仅运行黄金测试
uv run pytest tests/golden/test_golden.py
Citation
Please use this bibtex if you want to cite this repository in your publications:
@misc{akquant,
    author = {Albert King and Yaojie Zhang and Chao Liang},
    title = {AKQuant},
    year = {2026},
    publisher = {GitHub},
    journal = {GitHub repository},
    howpublished = {\url{https://github.com/akfamily/akquant}},
}
License
MIT License
评论
一个开放协议,规定了 AI 应用如何以统一方式连接外部工具与数据源。客户端负责与模型对话,MCP 服务负责提供工具、资源和提示模板,两者通过标准消息通信,同一个服务可以被不同客户端复用。